ドバイ不動産を持つ日本の居住者は、現地の税制とは別に日本の課税範囲を確認する必要があります。特に非永住者以外の居住者では、国外で生じた所得も対象です。物件が海外にあることや、家賃を海外口座へ置いていることだけでは、日本の所得税から切り離せません。
ここでは個人の日本側の税務を、居住区分、所得の記録、国外財産の報告に分けます。税額や個別の申告要否を判定する記事ではありません。一次情報の閲覧日は2026年8月30日で、国税庁の各ページに記された法令基準日とは区別しています。
日本の課税範囲は居住区分から確認する
国税庁の納税義務者の説明では、非永住者以外の居住者は国内外の所得が課税範囲になります。日本に生活の本拠がある人がドバイの住戸を貸す場合、外国の資産から生じた収入として整理する必要があります。
非永住者と非居住者は別の区分です。非永住者は所得税法上の居住者の一部で、日本国籍の有無と過去の国内居住期間などの要件を持ちます。在留資格の名称から独自に読み替えたり、日本人にも同じ送金条件を当てはめたりしないでください。
確認の出発点は「日本で納税しているか」ではなく「対象期間にどの区分に当たるか」です。以前の申告で使った区分が、その後の移動や働き方の変更後も同じとは限りません。資料には対象年を付け、判断を受けた前提も一緒に残すと見直しやすくなります。
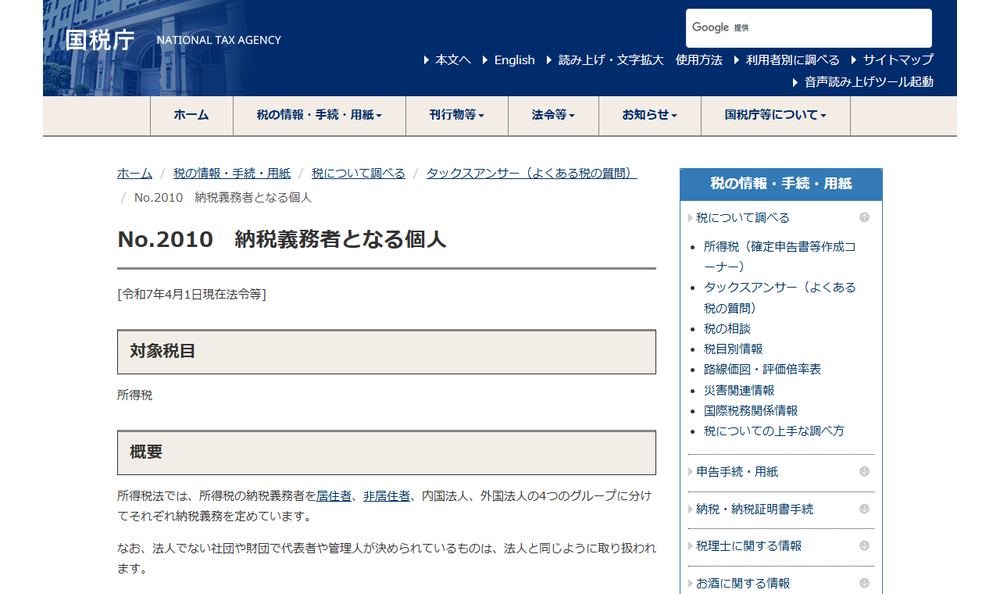
| 確認する論点 | 集める事実 | 避けたい混同 |
|---|---|---|
| 居住区分 | 生活拠点・職業・家族の所在 | 国籍だけで決定 |
| 所得の帰属 | 所有名義・契約・受取記録 | 振込口座だけで決定 |
| 財産報告 | 年末時点の国外財産一覧 | 家賃の有無だけで決定 |
ビザや滞在日数だけで移住後の税務を決めない
国税庁の複数の滞在地に関する案内は、生活の本拠を住居、職業、資産、親族の居住状況などの客観的事実で判断するとしています。ドバイに滞在する日数だけを数えて、日本の非居住者になったと結論づける方法では足りません。
相談前には出入国の履歴だけでなく、自宅の利用状態、雇用契約、仕事の場所、家族が生活する場所を整理します。渡航予定と実際の移動が違った場合は両方を残します。予定していた移住日をそのまま税務の切替日として扱うのは避けてください。
UAEの居住ビザ、不動産の購入資格、銀行の居住者区分、日本の所得税の居住区分も、それぞれ目的が異なります。同じ「居住者」という日本語が使われても、別の制度の回答を流用できるとは限りません。どの機関が何のために判定したのかを資料に添えます。
両国で居住者とされる場合は、適用される条約等の確認が別途必要です。本記事では特定の人の条約上の居住地を判断していません。国内法の判定を省略して「条約があるから課税されない」とするのではなく、まず事実関係を相談先へ渡します。
所得の記録と財産の記録を分ける
家賃の収支と年末の物件保有は、同じものを測っているわけではありません。家賃は期間中の取引に関する記録で、財産の一覧は特定時点の保有状態です。収入がまだ発生していない住戸でも、財産としての確認が不要になるわけではありません。
所得用の資料には、契約期間、受け取った額、管理会社が差し引いた費用、返金や預り金の区別を残します。一方、財産用には所在地、住戸番号、権利の種類、名義、持分、取得・処分の状況を残します。同じファイルへ金額だけ並べると、収入と資産価額が混ざります。
購入資金を海外へ送った記録も、家賃を得た記録とは別です。口座間の移動をすべて収入としたり、海外から日本へ送らなければ所得がないと扱ったりしません。元の契約と資金移動を対応させ、何のためのお金だったかを説明できる状態にします。
複数の所有者がいる場合は、物件全体の数字と本人に関する数字を分けておくと便利です。共有物件の家賃が代表者の口座へまとめて入ることもあり得るため、受取人と所得の帰属を同一視せず、名義と合意内容を確認資料に含めます。
国外財産調書を所得税申告と混同しない
国税庁の国外財産調書の説明によれば、非永住者を除く居住者で、その年の12月31日に合計価額が5,000万円を超える国外財産を持つ人には、原則として翌年6月30日までの提出義務があります。これは当該ページの2026年4月1日現在の案内で確認しています。
判断はドバイの一物件だけで終わりません。他の国外財産も含めた確認が必要です。家賃の所得税申告をしたことと、財産を報告する手続を済ませたことは別なので、相談の際には両方の提出要否を質問します。相続により取得した年の財産には別の取扱いもあり、通常の整理へ機械的に加える前に確認します。
ここでの5,000万円は購入予算や借入限度額ではありません。物件の売出価格を見て直ちに対象・対象外を決めたり、ローン残高を独自に差し引いて判断したりしないでください。対象となる財産の範囲、価額の求め方、換算の基準は個別資料を使って確認します。
年末になってから資産一覧を作るより、購入時に権利の資料を保存し、途中の追加取得や売却も追記する方法が取り組みやすくなります。評価資料を依頼するときも、購入判断用なのか、財産報告用なのかを伝えると、異なる目的の数値を受け取る混乱を減らせます。
海外管理の資料を日本の相談へ渡す
管理会社の報告書は物件運営のための資料であり、そのまま日本の申告書になるとは限りません。費用名が英語でまとめられている場合は、何の支払いか、誰に払ったか、対象期間はいつかを確認します。翻訳した見出しだけで税務上の分類を確定しないようにします。
元のAED表示、取引日、証憑番号を残した上で、日本側の整理に使う欄を追加すると追跡しやすくなります。円の換算だけを残すと後で元の明細に戻れません。サイトが表示する市場価格の参考レートを、税務目的のすべての換算へ使うこともしません。
質問は論点ごとに分けます。「税金はいくらですか」だけではなく、居住区分の判断に不足する資料、所得を集計する範囲、財産報告の対象、次に必要な手続を個別に聞きます。相談先から追加資料を求められた場合は、物件管理担当者への依頼事項に置き換えて整理します。
法人が住戸を持っているなら、個人が直接所有する場合とは別の検討が必要です。本記事の対象を超えるため、法人の所在や所有関係を伝え、法人と出資者のどちらについて回答を求めているかを明確にしてください。
購入・運用・報告の数字を引き継ぐ
購入した年は、取得した権利と送金の記録を対応させておきます。売買代金のほかに別の費用を払っているなら、総送金額を一つの取得価額と決めず、その内訳を残します。契約が変更された場合は旧版との関係も示し、支払いが何に対応するかを追跡できる状態にしてください。
保有を続ける年は、年初から年末までに所有や利用に変化がなかったかを点検します。追加購入、持分の変更、自己利用への切替などは、家賃の集計だけを見ていると分からないことがあります。管理会社に依頼した収支報告と、自分で持つ権利の記録を照合する作業が役立ちます。
売却した年は、収入に関する相談と年末の財産一覧への反映を別々に確認します。売却後に代金が海外口座へ残っているなら、不動産がなくなったという情報だけでは財産全体の整理は終わりません。資金の形が変わった記録を残し、報告対象の判定を相談してください。
確認結果を保存する際は、担当者の結論だけでなく対象期間と提示した資料も残します。事実が変わった場合に、どの判断をやり直す必要があるか分かるためです。毎年同じ数字を複写するのではなく、変化がなかった項目も確認日を付けて管理する方法です。
よくある質問
日本へ家賃を送らなければ日本の税金は関係ありませんか
非永住者以外の居住者の課税範囲は国外所得を含みます。送金の有無だけで除外する整理はできません。自分の区分を確かめた上で収入の記録を準備します。
空室なら国外財産の報告も不要ですか
家賃の発生と国外財産の保有は別の論点です。収入がないことだけでは国外財産調書の提出要否を決められません。年末の財産全体と対象者の要件を確認してください。
移住前に何を相談すればよいですか
移動時期と生活拠点の実態、保有する権利、収入の発生状況を示し、どの時点のどの制度を確認する必要があるかを相談します。ビザを取得する予定だけで税務の結論を固定しないことが重要です。
税務テーマの一覧はドバイ不動産の税金へ、購入前の全体整理はドバイ不動産投資の基本へ戻れます。
あわせて読みたい
 ドバイ不動産投資とは?仕組み・特徴・購入前の基本
ドバイ不動産投資の仕組みを、所有できる区域、登記、収益の考え方、購入前に確認すべきリスクの順に一次情報をもとに解説します。
 RERAとは?ドバイ不動産の監督機関と登録・広告・管理費の確認
RERAの役割を2019年法に基づき整理。DLDとの関係、事業者登録、広告、開発資金、共同物件の管理に関する監督と、買主が別途確認すべき契約・収益・送金先を分け、相談の準備まで説明します。
 外国人でもドバイ不動産を所有できる?対象区域と権利
外国人によるドバイ不動産の取得範囲を、指定区域、権利の種類、個人・法人名義、登記から解説。所有資格と融資・滞在資格を分け、2019年の登録条文改正も踏まえて購入前の確認事項を整理します。