ドバイのオフプランにおけるエスクロー口座は、購入者などから受け取る資金を対象プロジェクトのために管理する銀行口座です。購入者個人の普通預金でも、仲介担当者が自由に預かる口座でもありません。口座の仕組みを知るだけでなく、自分の代金がその口座へ入り、対象住戸の支払いとして記録されたかを確認することが大切です。
本記事は送金先と入金記録の読み方に絞ります。個別プロジェクトの口座番号や残高を確認した記事ではなく、法令をもとにした購入者向けの確認手順です。特定口座の安全性や、トラブル時の返金を保証するものではありません。
エスクローは誰の何を管理する口座か
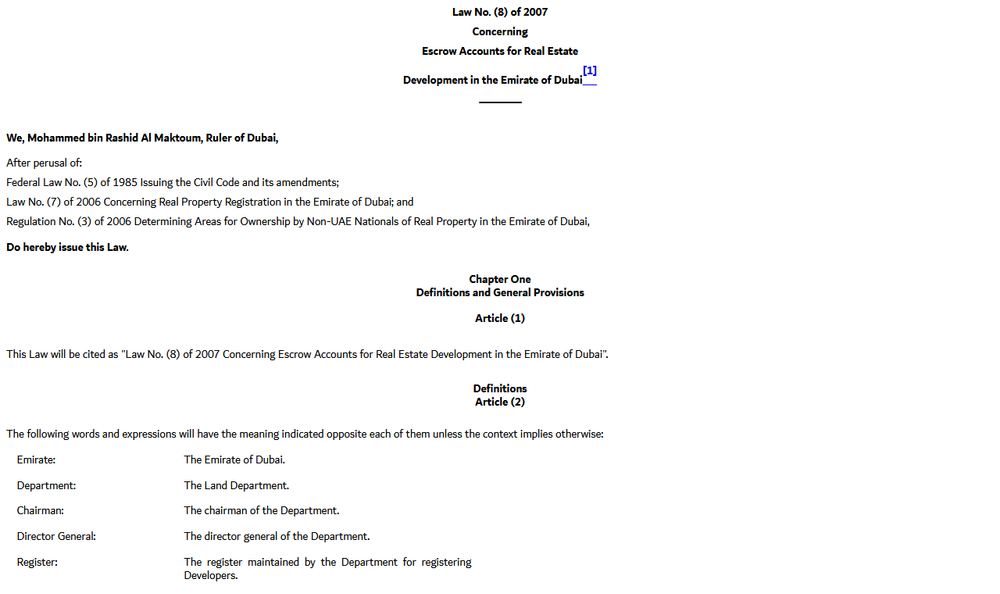
Dubai Law No.8 of 2007は、オフプランの購入者やプロジェクトの資金提供者からの支払いを預ける口座としてエスクローを定義しています。管理を行うEscrow Agentは、DLDが認める金融機関・銀行です。販売担当者と資金管理機関は同じ役割ではありません。
同法の第7条では、開発会社と管理機関の書面による合意に基づき、プロジェクト名義で口座を開設する枠組みを確認できます。第9条では対象プロジェクトの建設に専用とし、複数プロジェクトを進める場合にも、それぞれ別の口座とすることが定められています。確認日は2026年8月30日です。
この区分から、同じ開発会社の商品だから別のプロジェクトへ払ってもよいとは考えられません。物件広告に大きく表示された企業ブランドと、契約上のプロジェクト名を区別します。送金案内が会社名だけで説明されている場合は、対象案件との対応を正式な窓口に確認してください。
購入者が管理機関へ依頼すれば任意に代金を引き出せる、という意味でもありません。自分の資金がどの契約の支払いとして扱われるかと、口座からの資金支出を決める権限は別です。用語に「保全」が含まれていても、購入者の自由な解約口座として理解しないようにします。
売買の登録と資金の管理は別の確認になる
契約に署名し、代金を支払っていても、それだけで売買の登録結果が分かるわけではありません。Dubai Law No.13 of 2008が扱うInterim Property Registerは、完成前の取引などを記録する制度です。一方、エスクローは資金の管理を扱います。
そのため、送金済みの明細を見て「Oqoodも完了した」と判断したり、登録証明書を見て「次の請求も入金済み」と判断したりしません。購入者のファイルでは、契約、登録結果、各回の送金、受領・計上という記録を分けます。単一の「完了」欄では確認漏れが隠れてしまいます。
登録資料と入金資料をつなぐのは、プロジェクトと住戸、購入者、契約の識別情報です。同じ建物に複数の住戸を購入する場合は、送金の合計が正しくても割当先を取り違える余地があります。合計額だけでなく、どの住戸のどの請求に対応するかまで確認することを勧めます。
これは制度が足りないという評価ではなく、資料が示す対象の違いです。権利の基本を確認する場合はドバイの不動産所有権も参照し、入金確認を権利確認の代わりにしないでください。

送金前は案内の出所とプロジェクトの対応を確かめる
実務では、まず契約と請求書に記載された対象住戸、請求の名目、期日を整理します。次に受取名義、銀行、口座番号などを、開発会社の正式な案内と照合します。この記事には共通の送金先を載せていません。購入するプロジェクトごとに確認する情報だからです。
口座情報を受け取った経路も残してください。転送メッセージや添付画像だけで受取先を確定するのではなく、既に確認済みの公式連絡先から問い合わせます。変更通知の本文に書かれた新しい電話番号だけへ電話するのでは、同じ情報を繰り返し確かめることになってしまいます。
購入代金と、それ以外の手数料も区別します。請求の名目が違えば扱いを確認する資料も違うため、すべてを「エスクロー分」とまとめません。代金に充当する金額、別費用、既払分の相殺の有無を、担当部署に明細として説明してもらいます。法令の存在だけから個別の請求内容を推定することはできません。
支払期限が近い場合でも、口座情報の不一致を放置して送金するのは避けたいところです。ただし、不一致があることを理由に契約上の義務が自動的になくなるわけではありません。期限への対応も含めて正式な窓口へ照会し、必要なら契約を扱える法律専門家に相談します。
送金後は銀行の控えと受取側の計上をつなぐ
銀行へ送金を依頼した記録と、受取側が代金を受領して計上した記録は分けて保管します。前者だけでは、請求のどの部分に充てられたかまで分からない場合があります。送金日、参照番号、通貨、金額に加え、受領側の住戸番号と請求番号を対応させて確認します。
過去の予約時の支払いが今回分へ充当されると説明された場合も、同じ考え方です。差額だけを見て足りていると決めず、契約と精算明細で充当の扱いを確認します。逆に同じ支払いを二重に計上していないかも確かめます。必要なのは実際の取引資料であり、一般的な支払比率の例ではありません。
Law No.8 of 2007の第12条には、預入者やその代理人が自分の会計記録へアクセスし、写しを求められる旨が定められています。これを、他の購入者の個人情報やプロジェクト口座全体の明細を無制限に閲覧できる意味へ広げないようにします。
照会する際は「入金されていますか」だけでなく、対象住戸、支払日、参照番号、確認したい請求を示すと論点が明確になります。本人確認や代理権の提示方法は相手先に確認してください。パスポート等を不特定のメッセージ窓口へ送ることまで、この照会権が勧めているわけではありません。

エスクローがあっても完成日や利益は確定しない
資金管理の仕組みがあることから、予定日どおりの引渡しや、購入価格を上回る売却価格までは導けません。口座の存在を、建設の進捗、住戸の品質、将来の家賃、買い手の確保に関する証明として使わないことが重要です。
同法第15条は、プロジェクトが完成しない緊急の状況について、管理機関がDLDと協議し、預入者の権利を守り、完成または返金のために必要な措置を取る枠組みを置いています。しかし、購入者が希望すれば直ちに無条件で全額を引き出せる、とする説明ではありません。
遅延、正式な中止、買主自身の支払い不履行では、確認する事実と手続きが異なります。名称が似た問題を同じ返金ルールで扱わず、通知、契約条項、登録記録、支払記録をそろえて相談します。本記事では個別事案の返金率や返金日を算定していません。
口座残高を推測して安心材料にすることも避けます。公的な仕組みの説明と、特定プロジェクトについて実際に確認された情報を分ける姿勢は、営業説明を読む際にも役立ちます。未確認のところは、確認済みに置き換えず残しておきます。

法律の保護を条文と自分の資料に対応させる
制度を調べる際は、保護されるという説明を一つの意味にまとめず、どの条文が何を扱うかを整理します。Law No.8 of 2007の第9条はプロジェクト別の口座と資金の用途、第12条は預入者自身の会計記録へのアクセス、第15条は完成しない緊急の状況への対応を扱います。
| 条文の論点 | 購入者が確認する資料 | 広げて解釈しないこと |
|---|---|---|
| 口座と用途 | 対象プロジェクトと支払案内 | 別案件への支払を同じ扱いにする |
| 自分の記録 | 送金控えと計上内容 | 全口座の自由な閲覧 |
| 緊急時の対応 | 状態・通知・契約の経過 | 任意の即時全額返金 |
第15条に対応の枠組みがあることと、自分の希望する日に契約をやめられることは違います。実際に困った場合は、完成の遅れなのか、正式な中止の通知があるのか、買主側の履行が問題なのかを分けて相談します。返金の金額や時期を、条文の一般的な説明だけで決めないでください。
また、書類にエスクローと書かれていても、今回の支払いがその制度の対象となる購入代金なのかを確認します。サービス費用など異なる名目の支払いまで同じ保護が適用されると推定せず、請求の根拠と支払先を照合してください。法律・規制カテゴリも、取引登録と資金管理を分けて調べる入口として利用できます。

問い合わせは不一致の種類を分けて行う
問い合わせメモには、疑問のある資料名、作成日、該当箇所、契約と異なる点、回答を求める部署を書きます。口座名義の相違なら送金先の確認、既払金の不足なら計上内容の照合、登録未受領なら登録担当への確認と分けると、必要な回答を受け取りやすくなります。
回答を受けたら、どの資料が訂正されるのか、今後の請求にどう反映されるのかまで記録します。口頭で「問題ない」と言われただけで、別の部署が使う明細も更新済みと考えないでください。解決した項目と回答待ちの項目を分け、次回支払いの前に再確認します。
エスクローの理解で最終的に目指すのは、制度名を覚えることではなく、自分の代金の行先と記録を説明できる状態です。法令の英訳を参照した一般的な整理であり、個別の契約解釈には原文と現行規定の確認が必要です。不一致や紛争を抱えた取引では、対象資料をそろえて専門家へ判断を依頼してください。
あわせて読みたい
 Oqoodとは?ドバイのオフプラン登録と証明書の確認方法
Oqoodについて、開発会社向けの手続きシステム、暫定登録簿、購入者が受け取る電子証明書を分けて解説します。日本の仮登記と同一視せず、契約との照合、未受領時の問い合わせ、完成後の登録との違いを整理します。
 ドバイのオフプラン契約の解約|手続きと返金の上限を条文で確認
ドバイのオフプラン契約がどう終わるのかを、Law No.13 of 2008の第11条(2020年改正)とDLDの手続きで確認します。完成率の帯ごとに開発会社が保持できる上限、返金の期限、プロジェクト中止時の管轄を整理します。
 ドバイのオフプラン物件とは?仕組みと完成物件との違い
ドバイのオフプラン物件について、完成前の契約、初期登録、プロジェクト別エスクロー口座の役割を解説します。完成物件との比較、図面や支払条件の見方、引渡しと将来の収益を分けて考える確認点を整理します。