ドバイ不動産の価格下落リスクは、下がる時期を予言するのではなく、仮に価格が下がったときに自分の資金がどう変わるかを計算して確認します。借入がある場合は、物件価格の下落率と、残債を差し引いた持分相当額の減少率が同じにはならない点が重要です。
本記事の数値例は、仕組みを説明するための架空の条件です。実際の市況予測、住宅ローンの融資条件、特定物件の査定ではありません。公式の売却手続きに関する説明は2026年8月30日に確認しています。実際の試算では、自分の残債、費用、保有条件に置き換えてください。
地域の価格推移と自分の住戸価格を分ける
地域全体の価格推移を見るときは、集計対象と期間を確認します。中央値や平均値は対象となる取引の数字をまとめたものであり、自分の住戸について同じ値動きが起きたと証明するものではありません。異なる間取りや物件状態が混ざっている場合、その構成も読む必要があります。
まずドバイのデータで集計条件と件数を確認し、次に自分の物件に近い条件を探す順番にします。地域全体の動きを把握することと、個別住戸を査定することは別です。比較対象が少ない場合も、都合のよい別条件の取引を混ぜて結論を強めないようにします。
この記事では現在の価格が下落局面にあるとは断定していません。市場で何が起きているかを読む作業と、下落した場合の影響を試算する作業を分けています。試算の入力値を相場の事実として記事や説明資料に転用しないでください。
下落率を物件価格に当てはめる
最初は借入や費用を外し、価格そのものの変化を計算します。架空の基準価格を1,000,000 AED、下落後の想定価格を800,000 AEDと置くと、差額は200,000 AEDです。差額を基準価格で割ると20%の下落になります。
この20%はドバイの予測値ではなく、計算例として選んだ条件です。実際に検討するときは、自分が確認したい複数の価格を置き、出典のある評価額と仮定した金額を区別します。将来の価格が分からないことを、試算できない理由にする必要はありません。
一方、試算した価格で必ず買主が現れるわけでもありません。価格と成約の可否は別です。すぐに売る前提で計算する場合でも、売却までに時間がかかるケースを別途確認します。物件価格の計算だけで資金計画を完結させないことが大切です。
借入があると持分相当額の変化は大きくなる
同じ架空例で借入残高を600,000 AEDと置き、価格だけが変わり、残高は変わらない条件で計算します。基準価格1,000,000 AEDから残高を引くと400,000 AED、下落後の800,000 AEDから引くと200,000 AEDです。持分相当額は200,000 AED減り、元の400,000 AEDに対して50%の減少です。
物件価格は20%下がる想定でも、借入を差し引いた額は50%減る計算になります。借入残高を固定して差し引いているためです。この例の残高は融資可能な割合を示すものではなく、銀行が提示した条件でもありません。
| 架空例の項目 | 基準時 | 下落を仮定した時 |
|---|---|---|
| 物件価格 | 1,000,000 AED | 800,000 AED |
| 借入残高 | 600,000 AED | 600,000 AED |
| 差引額 | 400,000 AED | 200,000 AED |
この差引額は費用控除前であり、最終的な売却手取りや投資利益ではありません。購入時費用、利息、家賃、保有中の支出も入れていません。計算の対象を限定することで、価格変化と借入の関係だけを読み取れるようにしています。

売却手残りは価格から費用と残債を引く
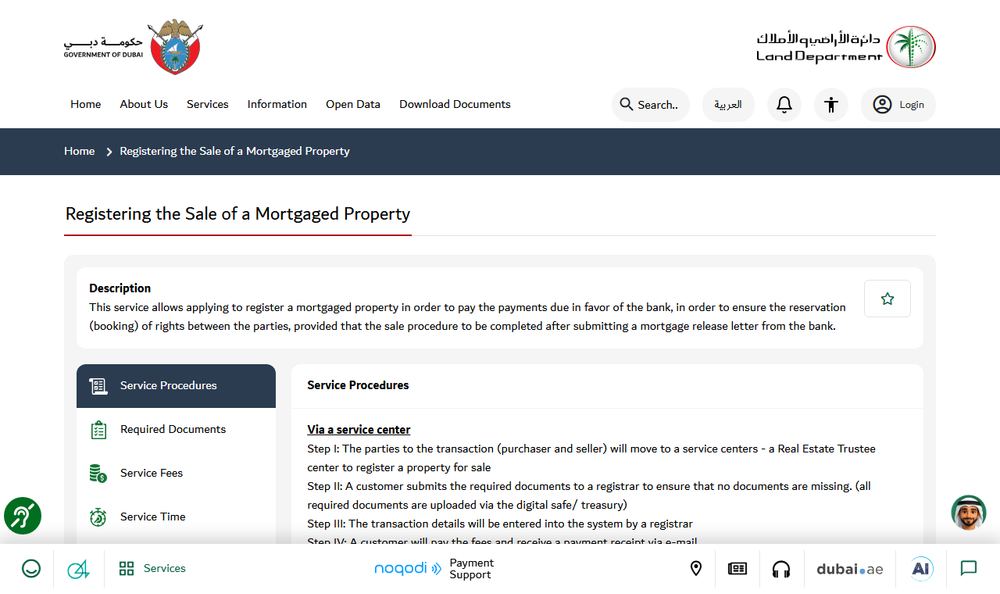
実際の売却では、価格から残債を引くだけで計算を終えず、売主が負担する費用や精算項目も確認します。DLDの売買登録案内を起点に、自分の契約で何を負担するかを整理し、未確認の費用をゼロにしないようにします。
計算表では、売却代金、借入の精算、登録関連費用、個別の費用、その他の精算を分けます。銀行の提示額に含まれる費用を別欄でも差し引くと二重控除になるため、金額の内訳を確認してください。反対に「残債」という言葉だけで付随する費用まで含むと決めないようにします。
DLDの抵当権付き売買案内も確認し、実際の残額や処理は銀行の書類と照合します。試算上の残高をそのまま送金額に使わず、基準日と対象を確認した情報に置き換える必要があります。

手残りが負になる境界を確認する
売却代金から残債と売主負担額を差し引いた結果が負なら、その計算条件では売却代金だけで精算を賄えていません。不足があることと、実際に取引を進められるかは別であり、資金の用意や関係者との確認が必要です。銀行が不足分を自動的に免除するとは考えないでください。
確認する境界は、物件の購入価格そのものではなく、自分の現在の残債と売却時負担によって変わります。購入価格を下回る売却でも資金が残ることはあり、逆に費用を含めると期待した額を受け取れないこともあります。元本を回収できたかと、決済資金が足りるかを分けます。
境界を求めるために、精算に必要な金額を合計し、その金額以上の売却代金が必要という形で整理できます。ただし、価格に応じて変わる費用があるなら、価格を変えるたびに再計算します。固定額と変動する項目を混ぜたまま一つの境界値を断定しないことが大切です。
保有を続ける場合は時間の影響を加える
価格が下がる想定でも、すぐに売却する計画でなければ、その後の保有に必要な資金を見ます。返済や管理に関する支出と、家賃などの入金を期間ごとに並べてください。値段が戻るまで待てばよい、という判断には、その間を保有できる資金が必要です。
保有を続ける場合の計算では、将来の家賃を確定入金と混同せず、想定条件を付けます。空室や入金時期の変化を置くなら、その条件も明記します。価格が戻る時期を仮定して計算を合わせるのではなく、一定期間を保有すると何が必要になるかを見る方法が適しています。
売却案と保有案を比較するときは、計算の終点をそろえます。売却は今の手残り、保有は遠い将来の価格だけを比べると、期間中の支出や資金拘束が抜けます。双方に何を含めたかを示し、未確認の項目を別に残してください。

円換算と価格変動を混ぜずに計算する
日本円で投資成果を考える場合は、まずAEDで売却手残りや保有資金を計算し、その後に円換算を行うと、どこで変化したかを追いやすくなります。物件価格の変化と換算条件の変化を一つの下落率にまとめると、原因が見えにくくなります。
実際の送金には換算条件や費用の確認も必要です。表示用の円換算を、金融機関で受け取れる確定額として扱わないでください。換算に使った日付や条件を保存し、実際の資金移動を決める際は改めて提示条件を確認します。
本記事では将来の為替レートを予測しません。仮定を置く場合は、物件価格を変える試算と、換算条件を変える試算を分けます。そのうえで両方を変えた場合も計算すると、一つの条件だけを見て資金が十分だと判断することを避けられます。
試算結果を売却の指示に直結させない
下落時の計算で不足が見つかったら、まず入力した残債や費用が正しいか、想定と実績が混ざっていないかを点検します。その後に、購入額、保有期間、借入、必要資金の予定を見直します。計算結果だけで、今すぐ売るべきだと一律に決めるものではありません。
値下がりの幅を大きく置いた試算は、起こりやすさを表すものではありません。どの条件だと自分の計画が成立しなくなるかを確認するための道具です。成立しない条件が分かったら、対応を用意できるのか、その不確実性を負担するかを判断します。
売却カテゴリとリスク・注意点も参照し、価格、残債、費用、時間、通貨を順に整理してください。実際の売却や借入の変更では、契約と最新の精算情報を使い、必要に応じて金融機関や専門家へ確認します。
あわせて読みたい
 ドバイ不動産投資とは?仕組み・特徴・購入前の基本
ドバイ不動産投資の仕組みを、所有できる区域、登記、収益の考え方、購入前に確認すべきリスクの順に一次情報をもとに解説します。
 ドバイのオフプラン契約の解約|手続きと返金の上限を条文で確認
ドバイのオフプラン契約がどう終わるのかを、Law No.13 of 2008の第11条(2020年改正)とDLDの手続きで確認します。完成率の帯ごとに開発会社が保持できる上限、返金の期限、プロジェクト中止時の管轄を整理します。
 RERAとは?ドバイ不動産の監督機関と登録・広告・管理費の確認
RERAの役割を2019年法に基づき整理。DLDとの関係、事業者登録、広告、開発資金、共同物件の管理に関する監督と、買主が別途確認すべき契約・収益・送金先を分け、相談の準備まで説明します。