2026年11月18日、Huspyが、Emaar Propertiesとの提携を公表しました。Huspyは発表の中で自社を、UAEを拠点とする住宅ローンと不動産の技術会社と説明しています。発表の本文は、Emaarの購入者がUAEの20行を超える銀行の住宅ローンを1つの手続きで比較でき、Huspyの相談料はかからないと書いています。発表の主体はHuspyで、Emaar側はExecutive DirectorのAhmad Al Matrooshi氏の発言として載っています。配信はPR Newswireです。
先に結論を書きます。この発表で増えたのは相談の窓口です。金利、対象になる銀行の名前、借りられる金額の割合、そして日本に住んだままで使えるのかどうかは、2026年11月21日に確認した時点で発表本文のどこにも書かれていません。提携が公表されたことは、審査に通ることも、特定の条件で借りられることも意味しません。
出典の層を断っておきます。これは民間企業の発表で、政府機関が検証した統計ではありません。当サイトは、ドバイ土地局(Dubai Land Department、以下DLD)の公表と企業の発表を、まとめて「公式データ」とは書きません。金額は発表とDLDの料金欄にある表記のまま載せます。当社は値上がり、賃料収入、利回りのいずれも保証しません。特定の銀行や仲介会社をおすすめするものでもありません。
発表に書かれているのは、窓口と担当者の範囲です
発表が挙げている中身は4つに分かれます。1つ目は、UAEの20行を超える銀行の商品、金利、資金調達の条件を1つの手続きで比較できること。2つ目は、Huspyの相談料がかからないこと。3つ目は、担当者が1人付いて、事前承認(pre-approval)、書類の準備(documentation)、銀行とのやり取り(bank coordination)、融資の実行(mortgage disbursal)までを支援すること。4つ目は、オンラインで申し込んだ適格者には優先して対応し、参加している銀行との連絡を代行することです。
対象になる場面も、所有の段階で分けて書かれています。オフプラン(建設前・建設中)の買主は支払いの区切りが来る前に資金の選択肢を調べられる、引き渡しが近い買主は申請を前倒しで準備できる、完成済みの物件を買う人は手続きの間を通して支援を受けられる、すでに所有している人は借り換えやエクイティリリース(保有している物件を担保にして資金を借りる形)を検討できる、という書き方です。ただし借り換えとエクイティリリースには銀行の適格基準によるという条件が付いています。
発表はもう1つ、位置づけを書いています。この仕組みはEmaarの既存の銀行との提携を補完するもので、置き換えるものではないという記載です。購入者から見ると、資金の相談の経路が1つ増えたことになります。
| 項目 | 発表の記載 |
|---|---|
| 公表の日付 | 2026年11月18日(発表の主体はHuspy) |
| 提携の相手 | Emaar Properties |
| 比較できる銀行 | UAEの20行を超える銀行 |
| Huspyの相談料 | かかりません(no Huspy advisory fees) |
| 担当者が支援する段階 | 事前承認、書類の準備、銀行とのやり取り、融資の実行 |
| 優先して対応する相手 | オンラインで申し込んだ適格者 |
| 既存の銀行提携との関係 | 補完するもので、置き換えるものではありません |
| 金利 | 記載がありません |
| 対象になる銀行の名前 | 記載がありません |
| 借りられる金額の割合 | 記載がありません |
| UAEに住んでいない人の可否 | 記載がありません |
| 開始日と提携の期間 | 記載がありません |
| 対象になるプロジェクトの範囲 | 記載がありません |
| Huspyの報酬の出どころ | 記載がありません |
「記載がありません」と書いた行は、当サイトが調べ切れていないという意味ではありません。発表にその項目が無いという事実です。公表された時点で、この記事を更新します。
「相談料なし」は、Huspyに払う額がないという意味です
ここが誤読の起きやすいところです。発表の表記は「no Huspy advisory fees」で、Huspyへ支払う相談料について書かれています。銀行が取る手数料、物件の評価料、登記にかかる費用が無くなるとは書かれていません。
借入れに伴う費用のうち、公表されている料金で確かめられるものがあります。DLDの抵当権登記の案内では、登録料は抵当権の対象額の0.25%で、権利証の発行にAED 250、図面ごとにknowledge fee AED 10とinnovation fee AED 10、サービスパートナーの料金がAED 4,000(仮登録・Oqoodの場合はAED 5,000)とVAT、窓口での所要が20〜25分と書かれています。これらは提携の有無に関係なくかかる費用です。
発表に書かれていないこともはっきりしています。Huspyが誰から報酬を受け取るのかは記載がありません。購入者から相談料を取らない仕組みは、貸し手の側から手数料を受け取る形が考えられますが、この発表はその点を説明していません。確かめ方は単純で、「あなたの会社はどこから報酬を受け取りますか」「提案される銀行の範囲は報酬で変わりますか」と、契約の前に文書で聞くことです。当サイトが事業者を並べるときに公表値の基準を示すのと同じ理由で、報酬の出どころは読者の判断材料になります。
審査と条件を決めるのは、提携相手ではなく銀行です
発表の中で「銀行の適格基準による」と書かれているのは借り換えとエクイティリリースの部分ですが、審査の構造はどの段階でも同じです。申込者の収入と負債、物件の評価、融資の割合は銀行が判断します。窓口が増えても、審査に通りやすくなるとは書かれていません。
金利についても同じです。変動する金利の基準になるのはUAE中央銀行が決める基準金利とEIBORで、そこに各行が上乗せ幅を決めます。中央銀行の決定がどこまで住宅ローンに届くのかはUAE中央銀行の基準金利の記事に整理しました。今回の発表に金利の記載がないため、この提携で金利が下がるとは読めません。
当サイトは、銀行や仲介会社の順位を作りません。並べ替えの基準になった公表値と出典を同じページに示せないときは順位を出さない、という決まりにしているためです。今回の発表には、各行の条件を並べるための公表値がありません。
既存の銀行提携との違いは、公表された条件の細かさです
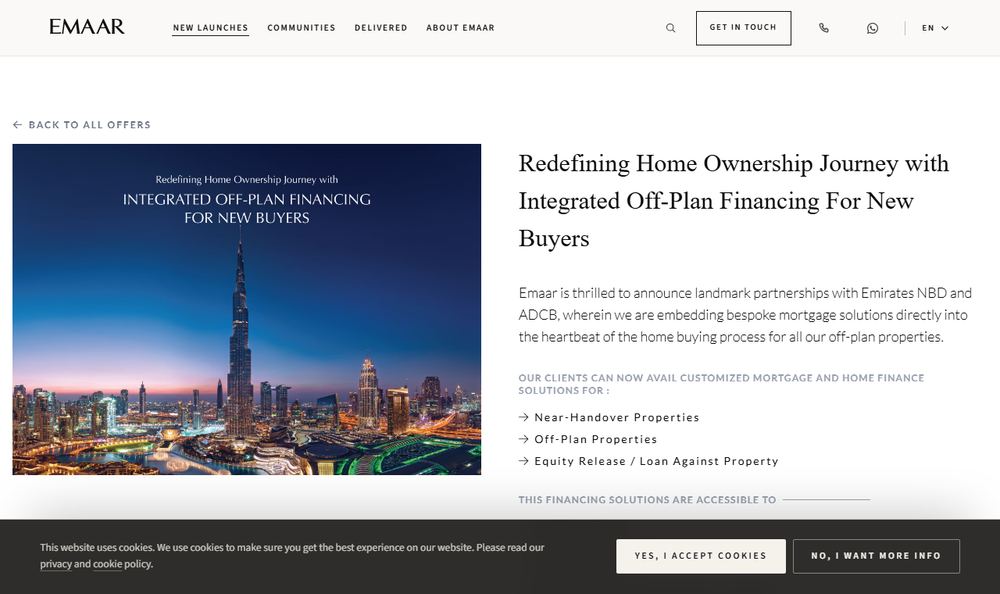
Emaarは自社の公式サイトで、オフプラン物件向けの資金調達を案内しています。そこにはEmirates NBDとADCBとの提携が書かれ、対象が「Near-Handover Properties(引き渡しが近い物件)」「Off-Plan Properties」「Equity Release/Loan Against Property」に分かれ、利用できる人として居住している購入者、海外の購入者(International Buyers)、UAE国民、給与所得者と自営業者、そしてコンベンショナルとイスラム金融の両方の形が並んでいます。金利と融資の割合は、この案内のページには書かれていません。
数値まで公表されているのは、ADCBとの提携の発表です。2026年7月29日のEmaarの発表には、年3.49%から3年固定という金利、処理手数料と評価料がかからないこと、オフプランでは物件価値の最大50%まで事前承認を受けられること、その事前承認が引き渡しまで毎年更新する形であることが書かれています。発表自体は最上級の表現で自社の条件を説明していますが、当サイトは各行の条件を比較していませんので、その評価を引き継ぐことはしません。条件は時期によって変わるため、申し込む時点の案内で確かめてください。
発表の主体の違いにも注意してください。ADCBとの提携はEmaar Developmentとして公表され、今回の提携はEmaar Propertiesとして公表されています。2社で開示の範囲が違うことはEmaarの9か月決算の記事で整理しました。同じ「Emaar」でも、どちらの会社の発表かで対象が変わります。
| 観点 | Emaarと銀行の直接の提携 | 今回のプラットフォーム経由 |
|---|---|---|
| 公表の主体と日付 | Emaar Development(2026年7月29日) | Huspy(2026年11月18日) |
| 相手 | Emirates NBD、ADCB | UAEの20行超。銀行名の記載はありません |
| 金利 | 年3.49%から3年固定(ADCBとの発表) | 記載がありません |
| 手数料 | 処理手数料と評価料がかかりません(同) | Huspyの相談料がかかりません |
| オフプランの事前承認 | 物件価値の最大50%まで、引き渡しまで毎年更新(同) | 記載がありません |
| 審査を行う主体 | 銀行 | 銀行 |
オフプランでは、資金の段取りが支払いの区切りに縛られます
発表がオフプランの買主について「支払いの区切りが来る前に」と書いているのは、オフプランの代金が工事の進み方に合わせた分割で払う形になっているためです。仕組みそのものはオフプラン物件とは何かに整理しています。
段取りのうえで覚えておきたいのは、承認の有効な期間と引き渡しの時期がずれることです。ADCBとの提携の発表に「引き渡しまで毎年更新」と書かれているのは、オフプランでは承認から実行までが長くなるためです。今回の発表には、有効な期間の記載がありません。承認を受けた時点の条件がそのまま実行時に適用されるとは限らないため、更新の条件を承認書で確かめてください。
契約の側では、オフプランで売られた住戸はDLDの暫定の登録簿へ登録されます。手続きと発行される書類はOqoodの登録に分けて書きました。契約書を受け取ったことと、登録が済んだことは別の事実です。抵当権の登記は、引き渡しのときに別の手続きとして行います。
日本に住んでいる人が、この発表から読み取れないこと
発表には、UAEに住んでいない人がこの仕組みを使えるかどうかが書かれていません。必要な書類、受け付ける居住国、対応する言語の記載もありません。Emaarの公式案内には「International Buyers」という区分が並んでいますが、それは銀行との提携についての案内に書かれているもので、今回の提携の対象範囲として書かれたものではありません。2つを混ぜて読まないでください。
非居住者の条件は銀行ごとに違い、同じ銀行でも商品ごとに違います。相談を始めるときは、国籍、いま住んでいる国、収入が生じる国の3つを先に伝え、その組み合わせで受け付けられるかを確かめるのが早い順序です。相手が誰の立場で話しているのかを確かめる手順は仲介会社の選び方にも書いています。資金の相談を受ける会社は貸し手ではないため、最終的な条件はその会社ではなく銀行が出します。
| 読者の問い | この発表で答えられるか | 代わりに確かめる先 |
|---|---|---|
| 相談できる窓口が増えたか | 答えられます | - |
| どの銀行が参加しているのか | 答えられません | 相談の初回に参加銀行の一覧を聞く |
| 金利はいくらか | 答えられません | 各行の公式案内 |
| 借りられる金額の割合 | 答えられません | 各行の公式案内 |
| 日本に住んだまま使えるか | 答えられません | 各行の非居住者向けの案内 |
| 相談料以外にかかる費用 | 答えられません | DLDの抵当権登記の料金欄 |
| 事前承認の有効な期間 | 答えられません | 受け取る承認書の記載 |
| Huspyの報酬の出どころ | 答えられません | 契約の前に文書で確認する |
Huspyについての数値は、自社の説明です
発表には会社の説明も載っています。2020年にドバイで設立され、30,000人を超える住宅の所有者を支援し、UAEの住宅ローンの取引のおよそ25%を扱い、月におよそUS$1 billionの取引を扱っていて、投資家からおよそUS$200 millionを調達した、という記載です。会社は現在、UAE、スペイン、サウジアラビア、イタリアの15都市で事業を行い、従業員は500人を超えると書かれています。
これらは発表に書かれた自社の説明で、政府機関や第三者が検証した統計ではありません。当サイトは、この25%という割合を中央銀行の統計と突き合わせていないため、市場占有率として引用しません。発表の記載として紹介するにとどめます。同じ理由で、発表に載っているEmaar側の規模の数字(2002年以降に引き渡した住戸が132,800戸を超えるという記載など)も、会社の説明として扱います。
この記事を更新する条件
更新するのは4つの場合です。1つ目は、参加する銀行の名前や金利、借りられる金額の割合が公表されたとき。2つ目は、UAEに住んでいない人の取り扱いが示されたとき。3つ目は、Huspyの報酬の出どころについて説明が出たとき。4つ目は、Emaarの公式サイトにこの提携の案内が掲載されたときです。
この発表で変わったのは、Emaarの物件を買う人の資金相談の経路が1つ増えたという事実だけです。今日のドバイの物件価格、家賃、金利は、この発表では動きません。借入れの判断に必要な数字は、申し込む銀行の案内と、DLDが公表している料金から取ってください。当社は値上がり、賃料収入、利回りのいずれも保証しません。個別のご相談はお問い合わせから承ります。
あわせて読みたい
 UAE中央銀行が3.9%へ利上げ|住宅ローンに届くのはどこまでか
UAE中央銀行が2026年9月16日に基準金利を3.65%から3.9%へ引き上げ、10月28日の発表では3.9%を維持しました。発表が決めた範囲と、変動金利の住宅ローンに届くまでの経路を、中央銀行と米連邦準備制度の公表資料だけで整理します。
 Emaarの9か月決算|税引前AED19.8 billionと特別配当
Emaar PropertiesとEmaar Developmentが2026年11月5日に公表した1〜9月の業績を、販売額・売上・受注残の違い、連結と単体の範囲、引き渡し4,800戸の読み方に分けて、発表本文の記載だけで整理します。
 ドバイのオフプラン物件とは?仕組みと完成物件との違い
ドバイのオフプラン物件について、完成前の契約、初期登録、プロジェクト別エスクロー口座の役割を解説します。完成物件との比較、図面や支払条件の見方、引渡しと将来の収益を分けて考える確認点を整理します。