2026年9月16日、UAE中央銀行(Central Bank of the UAE/CBUAE)が基準金利(Base Rate)を引き上げました。銀行が中央銀行へ1日だけ資金を預けるとき(Overnight Deposit Facility/ODF)に適用される金利で、3.65%から3.9%へ、25ベーシスポイントの引き上げです。適用は2026年9月17日から、つまりこの記事を公開した日からになります。
ドバイやアブダビの物件を住宅ローンで買おうとしている人、すでに変動金利で借りている人にとって、これは見出しだけで判断できない発表です。中央銀行が決めたのは銀行どうしの取引と中央銀行との取引に使う金利であって、読者に提示される住宅ローンの金利ではありません。発表には、銀行が顧客にいくらで貸すのかは一行も書かれていません。
この記事は、CBUAEの発表と、同じ日に決定した米連邦準備制度(FRB)の公表資料だけを材料にしています。発表に無い項目は、推測で埋めずに「書かれていません」と示します。
発表で決まったのは、2つの金利です
CBUAEの発表は短いものです。決めたことが2つ、その理由が1つ書かれているだけで、市場の見通しや今後の方針は入っていません。
| 項目 | 公表されている内容 |
|---|---|
| 基準金利(ODFに適用) | 3.65%から3.9%へ、25ベーシスポイントの引き上げ |
| 適用の開始 | 2026年9月17日(木)から |
| 短期資金を借りる側の金利 | すべてのstanding credit facilitiesについて、基準金利+50ベーシスポイントを維持 |
| 決定の理由として挙がっているもの | 米連邦準備制度が準備預金への付利(IORB)を25ベーシスポイント引き上げたこと |
| 書かれていないこと | 銀行の住宅ローン金利、EIBORの見通し、次回の決定、不動産市場への影響 |
ODFは、銀行が手元の余裕資金を翌日まで中央銀行に置くための仕組みです。ここに付く金利が上がると、銀行にとっては「どこにも貸さずに中央銀行へ置いておく」ときの収入が増えます。短期の資金をやり取りする市場全体の水準が、この金利に引っ張られる形になります。
もう一方のstanding credit facilitiesは、銀行が中央銀行から短期の資金を借りる側の窓口です。こちらの上乗せ幅は基準金利+50ベーシスポイントのまま変えないと発表に明記されています。上乗せ幅が同じでも、土台の基準金利が上がっているので、借りる側の金利も同じだけ上がります。上乗せ幅を据え置いたことと、金利水準が変わらないことは別の話です。
引き上げの引き金は、米国の決定です
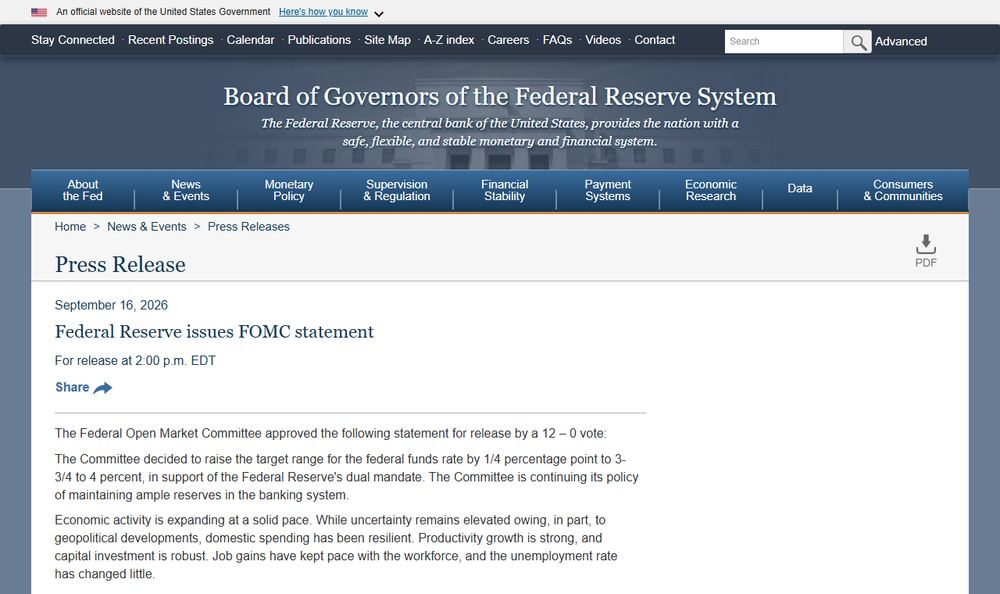
CBUAEは、この決定を単独で行ったのではなく、米連邦準備制度の決定に続くものだと発表の中で述べています。同じ2026年9月16日、FRBの連邦公開市場委員会(FOMC)は、フェデラルファンド金利の誘導目標を4分の1パーセントポイント引き上げ、3-3/4 to 4 percent(年3.75%から4%の幅)としました。採決は12対0で、反対はありません。
声明文には「Economic activity is expanding at a solid pace(経済活動は堅調な速度で拡大している)」と書かれ、続けて「Inflation remains elevated(インフレは引き続き高い水準にある)」とあります。そのうえで「Today’s policy action will support a timelier return to the Committee’s 2 percent goal」、つまり今回の措置は2%の目標へより早く戻すためのものだ、と説明されています。
同じ日に出たImplementation Noteでは、準備預金への付利(IORB)を3.90%とし、2026年9月17日から適用すると書かれています。CBUAEが理由として挙げているのは、この数字です。
ここで、UAEの金利が米国に連動する理由に触れておきます。AED(UAEディルハム)は米ドルに対して固定されており、その固定を保つために、UAEは米国の金利決定に合わせて自国の金利を動かしています。実際、セントルイス連邦準備銀行が公開しているIORBの日次データを見ると、2025年12月から2026年9月16日まで3.65%で据え置かれていました。CBUAEの基準金利は、引き上げの前も後も、FRBのIORBと同じ水準に置かれています。ペッグを維持する仕組みが、そのまま数字に出ている形です。為替の仕組みそのものは為替・AEDで扱っています。
中央銀行が決めた金利と、読者が払う金利は別の層です
ここが、この発表でいちばん誤読されやすいところです。基準金利が25ベーシスポイント上がったからといって、住宅ローンの金利が同じ日に同じだけ上がるわけではありません。
中央銀行の決定が直接動かすのは、図の1段目と2段目です。3段目、つまり銀行が顧客に提示する住宅ローンの金利は、銀行間市場の金利に各行が決めるマージン(上乗せ幅)を加えて決まります。マージンをいくらにするかは各行の判断であり、中央銀行の発表に含まれていません。同じ日に同じ幅で全行が動く、という性質のものではないということです。
変動金利で借りている人が、契約のどこを見るか
ドバイで提供されている変動型の住宅ローンは、銀行間金利のEIBORに各行のマージンを加える構成が公式に説明されています。たとえばHSBC UAEの変動型商品の案内では、3か月物のAED EIBORに銀行のマージンを合わせる仕組みが示されています。EIBORそのものはCBUAEが公表しているため、読者が自分で現在の値を確かめられます。
自分の契約で確かめられるのは、次の4点です。いずれも銀行が発行した条件書に書かれている項目で、報道やこの記事の数字から逆算するものではありません。
- 参照している指標と期間(3か月物なのか、別の期間なのか)
- 金利を見直す周期と、次の見直し日
- マージンが固定なのか、見直しの対象なのか
- 固定期間があるか。ある場合、終了後にどの条件へ移るのか
固定期間中の契約には、今回の変更はその期間が終わるまで届きません。逆に変動型でも、ニュースが出た日と、自分の返済額へ反映される日は一致しません。反映は契約に書かれた見直し日に起きます。金利タイプの読み方はドバイの住宅ローンに、購入時に抵当権をいつ登記できるかというアブダビ側の話はアブダビのオフプランと抵当権登記にまとめています。
日本から買う人が、いま確かめられること
日本に住みながらUAEの物件を買う場合、借入は原則としてAED建てです。円建ての金利や日本の金融政策とは別の指標で動きます。そのうえで、今日の時点で確かめられるのは次のあたりです。
- いま検討している見積りが、いつの時点の金利で作られたものか。発行日と有効期限を確認する
- その見積りが変動型なら、参照指標と見直し日を条件書で確認する
- 固定期間つきなら、期間の長さと、終了後に適用される計算方法を確認する
- 金利が上がった場合の返済予定を、借入額と期間を変えずに試算してもらう
- 円で見た負担は、金利とは別に為替でも動くことを前提に、余力を見ておく
最後の点は、UAEの金利とは独立した話です。当社は、値上がり、賃料収入、利回り、そして為替のいずれについても保証しません。初めて住宅を買う人向けの制度についてはドバイの初回購入者向け制度で扱っていますが、そこにも金利の優遇幅は公表されていません。
発表に書かれていないこと
推測で埋めずに、そのまま並べます。今回の発表と関連する公表資料からは、次の項目は分かりませんでした。
- 銀行が顧客に提示する住宅ローン金利が、いつ、どれだけ変わるのか
- EIBORの各期間の値が、今回の決定でどこまで動くのか
- 次回以降のCBUAEの決定と、その時期
- 融資比率(LTV)や与信の条件に変更があるかどうか。今回の発表には含まれていません
- 不動産の価格、取引件数、賃料への影響
- すでに実行済みの契約について、銀行が個別に条件を見直すかどうか
FRBの声明には、今後の政策についての見通しに関する記述がありますが、それは米国の政策の話であり、UAEの次回の決定を示すものではありません。当サイトでは、金利の先行きを予測しません。
まとめ
UAE中央銀行は2026年9月16日、ODFに適用する基準金利を3.65%から3.9%へ、25ベーシスポイント引き上げました。適用は9月17日からです。短期資金を借りる側の金利は、基準金利+50ベーシスポイントという関係を維持します。理由として挙げられているのは、同じ日に米連邦準備制度が準備預金への付利を3.90%へ引き上げたことです。
この発表が決めたのは、銀行が中央銀行と取引するときの金利までです。読者が実際に払う住宅ローンの金利は、銀行間金利に各行のマージンを加えて決まり、その水準も反映の時期も発表には書かれていません。確かめる場所は報道ではなく、自分の契約書と銀行の回答です。追加の発表や条件の変更が確認できた時点で、この記事を更新します。
あわせて読みたい
 アブダビのオフプラン、引き渡し前に抵当権|初回の登記が完了
アブダビ不動産センターの新しい枠組みで、オフプラン住戸の抵当権を引き渡し前に登記した初回の取引が完了しました。支払い50%という条件、初期不動産登記簿との関係、そして変わらない部分を、発表と政府資料から整理します。
 ドバイの初回購入者向け制度|実績3,200人超と対象条件
ドバイ土地局が2026年9月7日に示したFirst Time Home Buyer Programmeの実績と、UAE居住者に限られる4つの参加条件、特典の中身、参加事業者の数の食い違いを、政府の公表資料だけで整理します。
 ドバイ不動産分野のエミラティ雇用2,100件|連邦の採用義務との関係
ドバイ土地局が2026年9月14日に公表した不動産分野のエミラティ雇用2,100件について、連邦の採用義務(50人以上は熟練職で年2%、20〜49人は指定業種)と不履行時の負担、Nafisの位置づけ、買主に関わる範囲を政府の公表資料だけで整理します。