アブダビで建設前の住戸を買った人にとって、住宅ローンは長いあいだ「引き渡しの時に組むもの」でした。契約から引き渡しまでのあいだは、開発会社の支払いプランに沿って自己資金を入れ続け、完成が近づいてから銀行に申し込む。融資が下りるかどうかが最後まで決まらない、という順序です。
その順序が動きました。アブダビ不動産センター(Abu Dhabi Real Estate Centre、以下ADREC)が用意した新しい枠組みのもとで、引き渡し前のオフプラン住戸に融資する銀行の抵当権を登記する、アブダビで最初の取引が完了しました。開発会社のAldarと、抵当権を登記した銀行のAbu Dhabi Commercial Bank(以下ADCB)が2026年9月に共同で発表しています。当サイトはこの出来事を2026年9月4日付のKhaleej Timesの報道で把握し、その時点では発表本文を読めていませんでした。発表を確認できたため、この記事を書き直しています。
先に結論を書きます。動いたのは抵当権を記録できる時期であって、価格でも需要でもありません。所有権が自分の名義になる時期も変わりません。以下では、発表で確認できたこと、アブダビの登記が二層に分かれている事情、条件になっている「50%」がどこから来ている数字なのか、そして日本から買っている人がいま確かめられることを順に並べます。発表に書かれていない項目は、埋めずに「書かれていない」と示します。
発表で確認できたこと
根拠にしているのは、AldarとADCBの共同プレスリリースです。ADRECの担当者の発言も、このリリースの中に収められています。ADREC自身のニュース欄には、この枠組み単体の発表を確認できていません(2026-09-06 時点)。政府機関そのものの公表と、企業の公式発表は層が違うため、この記事では以下の内容を「AldarとADCBが公表したもの」として扱います。
| 項目 | 発表に書かれている内容 |
|---|---|
| 誰が | Aldarが開発会社として、ADCBが抵当権を登記する銀行として関わった |
| 何を | ADRECの新しい枠組みのもとで、アブダビで最初のオフプラン住宅ローンの登記を完了した |
| どこに記録されるか | 初期不動産登記簿(Initial Real Estate Register) |
| 使える条件 | 購入価格の50%を支払い済みであること |
| 銀行が担う支払い | 残りの分割金と、引き渡し時の最終金 |
| 引き渡し前の効果 | 抵当権の登記証明書に、融資する銀行の名前が記載される |
| 買主側の窓口 | Home Finance by Aldar(Aldarの顧客向け、手数料なしの住宅ローン相談) |
| 名前の挙がった銀行 | ADCB、Abu Dhabi Islamic Bank、Dubai Islamic Bank、Emirates NBD、Emirates Islamic、First Abu Dhabi Bank |
ADRECの不動産取引部門を統括する Ghazi Saeed Alateibi 氏は、この登記の完了について「ADRECのオフプラン抵当権登記のサービスが、実際の市場で使われていることを示すものだ」と述べ、対象となるオフプラン住戸の抵当権を初期不動産登記簿に記録できるようにするサービスだと説明しています。Aldarの最高財務・サステナビリティ責任者 Faisal Falaknaz 氏は、市場の透明性と利用しやすさを高める一歩だとしています。
発表の言い回しをそのまま受け取ると、変わるのは「登記簿のどちら側に、いつ抵当権を書けるか」です。次の節で、その登記簿の作りを見ます。
アブダビの登記は二層に分かれています
アブダビの不動産の登記は、ADRECとDARI(ADRECが運営する不動産手続きの基盤)の資料の中で二つの登記簿として扱われています。建設中の住戸が置かれる初期不動産登記簿(Initial Real Estate Register、資料によっては Interim Real Estate Register)と、引き渡し後の住戸が置かれる不動産登記簿(Real Estate Register)です。根拠になる法令とその施行規則は、DARIの法令一覧に並んでいます。不動産セクターを規律する Law No. 3 of 2015 のもとに、初期不動産登記簿の施行規則(Administrative Decision No. 246/2015)、抵当権の施行規則(No. 249/2015)、エスクロー口座の施行規則(No. 250/2015)が置かれている、という構成です。
この二層構造が、そのままオフプランの制約になってきました。DARIのサポート資料は、オフプランの住戸と土地について「certificates are not enabled for off-plan units or lands」、すなわち証明書は有効になっていないと書いています。所有権を証する書類は、引き渡しを経て不動産登記簿へ移ったあとに出るものだ、ということです。担保に取る銀行の側から見れば、証明書の出ていない対象に権利を設定するのは難しく、だからこそ融資は引き渡しの時期に寄せられてきました。
今回加わったのは、この左側、初期不動産登記簿の中に抵当権を書けるようにする経路です。証明書の扱いが変わったわけではありません。
ドバイと似た形に見えますが、名前も運用主体も違います。ドバイ側の暫定登録の話と混ぜないでください。制度の変更は不動産政策・規制にまとめており、アブダビで外国人が取れる権利そのものの区分はアブダビ不動産の所有権の種類に分けて書いています。
「50%」は、この枠組みが独自に決めた線ではありません
条件として発表に書かれている数字は一つだけです。購入価格の50%を支払い済みであること。そして発表は、この水準について「顧客が物件価格の50%を支払い済みであることをオフプランの住宅ローンの要件とするUAE中央銀行の規制に沿うもの」と説明しています。つまり、ADRECが新たに設けた独自の水準ではなく、以前からある連邦レベルの規制に合わせた線だ、という位置づけです。
ここは注意して読んでください。当サイトは、UAE中央銀行の規則本文を取得できていません。中央銀行の規則集は、当サイトの取得経路に対して応答を拒否しています。拒否されている経路を迂回して取りに行くことはしないため、条文の番号、例外の有無、居住者と非居住者で扱いが分かれるのかどうかには踏み込みません。上の50%は、AldarとADCBの発表に書かれている数値として示しています。
買う側にとって大事なのは、この条件の向きです。50%に達したあとに銀行が入るのであって、最初から融資で買えるようになったわけではありません。価格の半分は、これまでどおり自分で用意します。動くのは、残りの分割金と最終金をどこから出すか、そしてその見通しがいつ立つか、です。
何が、いつ動くのか
時系列で並べると、変わった箇所が一つだけであることが分かります。売買契約を結ぶこと、初期不動産登記簿へ売買を登録すること、その登録を開発会社が起票することは、DARIの資料に書かれたままで変わりません。
日本から買っている人にとって効いてくるのは、次の三つの局面です。
一つ目は、融資が下りるかどうかの不確実さが前へ移ることです。引き渡しまで融資の可否が決まらない状態では、最後の支払いに間に合わなければ自己資金で埋めるか、契約上の不利を負うことになります。抵当権を先に記録できるなら、その不確実さを建設中に片づけられます。二つ目は、手元資金の置き方です。建設中の分割金に銀行の資金が入るなら、自分の現金をどこまで寝かせるかという判断が変わります。三つ目は、為替の受け止め方です。円から送金している人にとって、送金の回数と時期が変われば、その時々のレートに触れる回数も変わります。どちらが有利かは事後にしか分からず、当社は為替の損益も、値上がりも、賃料収入も、利回りも保証しません。
DARIに公開されている手続きは、引き渡し時の形のままです
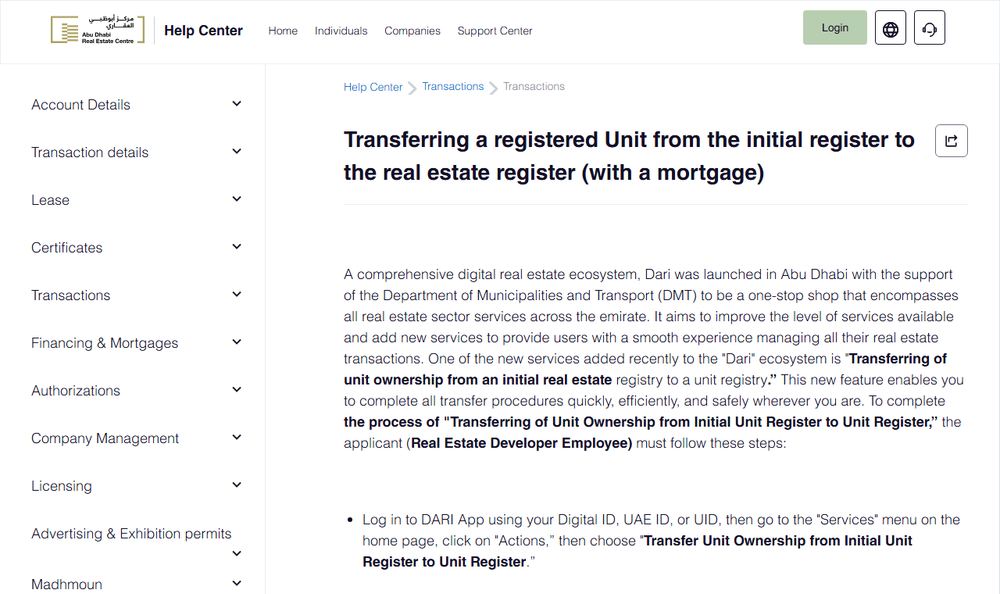
一方で、DARIのサポート資料の側は、2026-09-06 の時点で従来の手続きを載せたままです。オフプランの売買そのものは「Off-Plan Unit Sale Registration」で登録され、この手続きを起票できるのは開発会社です。引き渡しの段では「Transferring a registered Unit from the initial register to the real estate register (with a mortgage)」が使われ、名前のとおり初期不動産登記簿から不動産登記簿へ移す作業と、抵当権を登記する作業が一つの流れにまとまっています。
この流れの登場人物も資料に書かれています。開発会社の担当者が起票し、物件・開発会社・買主・オフプラン契約・既存の抵当権の内容を確認したうえで、抵当権を登記する銀行を選びます。そのあと銀行側で申請を作る担当者と承認する担当者が順に見て、最後に自治体の承認へ回ります。承認が下りてから費用の精算があり、所有者側の手続きを経て権利証が生成される、という順序です。すでに登記簿にある住戸に抵当権を付けるだけなら「Register Unit Mortgage」があり、こちらは所有者が起票します。
新しい枠組み単体の案内ページは、DARIのサポート資料にまだ見当たりません。手続きの詳細(起票する人、必要書類、承認の順序、費用)が公開されたら、この記事に足します。
日本から買っている人が、いま確かめられること
条件の詳細を待つあいだにも、確かめられることはあります。いずれも、自分の契約と公開されている手続きを突き合わせるだけでできることです。銀行の融資条件そのものは、発表に名前が挙がっているかどうかにかかわらず、取引しようとしている銀行に直接確認してください。
| 確かめること | どこで確かめるか |
|---|---|
| 自分の住戸が初期不動産登記簿に登録されているか | DARIの照会(起票は開発会社。登録の有無は自分で確認する) |
| 支払い済みの割合がいくらか | 開発会社と結んだ売買契約書と、実際の入金記録 |
| 自分の物件が対象になるのか | 開発会社に確認する。発表は対象範囲を書いていない |
| 引き渡し時にどの手続きへ進むのか | DARIの「初期登記簿から不動産登記簿への移転」の案内 |
| 融資の可否・金利・期間 | 取引しようとしている銀行に直接(発表の記載を前提にしない) |
| 送金と為替の負担 | 自分の送金経路。回数が変われば負担の出方も変わる |
この表にあるとおり、いま自分で動かせるのは、登録と契約と支払い実績の確認までです。対象範囲や費用が公表されていない段階で、支払い計画を組み替えるのは早すぎます。
まだ確認できていないこと
推測で埋めずに、そのまま並べます。
- ADREC自身の公表資料としての発表(企業側の発表でしか確認できていません)
- 対象になるプロジェクトや住戸の範囲。全プロジェクトが対象なのかどうか
- 抵当権の登記にかかる手数料と、その負担者
- 非居住者が使えるのか、居住者と条件が分かれるのか
- Aldar以外の開発会社で、いつから同じ手続きが使えるのか
- DARIの手続き案内に、この経路がいつ反映されるのか
- UAE中央銀行の規則本文(取得経路が拒否されているため未取得)
これらが公表された時点で、この記事に出典と確認日を添えて足します。
オフプランは、支払いが先で引き渡しが後という順序そのものがリスクの源です。融資の確定を前へ動かせるなら、その順序の一部が整うことになります。ただし、整うのは順序であって、価格でも需要でもありません。50%までの支払いを自分で用意する必要も、完成が遅れる可能性も、そのまま残ります。アブダビでオフプランを検討する前提はアブダビのオフプラン物件に、ドバイ側の同じ論点はドバイのオフプラン物件に置いています。制度の動きは不動産政策・規制で追っていきます。
あわせて読みたい
 アブダビ不動産の所有権は4種類|期間と中身の違い
アブダビの投資区域で外国人が取得できる所有・用益・ムサタハ・長期リースの4区分を、UAE政府ポータルに書かれている期間と中身の範囲で並べ、契約書のどこを見れば見分けられるかを整理します。
 DLDがInitial Registrationを開始|買主の確認は変わるのか
ドバイ土地局が2026年9月3日に開始したInitial Registrationについて、統合される3つの手続き、AIが行うと発表された処理、そして買主側の確認事項が変わらない理由を、政府の公表資料だけで整理します。
 DLDが不動産の専門教育を拡大|担当者の資格はどう変わるか
ドバイ土地局が2026年9月8日にIPS 2026で示した専門教育の拡大について、HCTのディプロマ90時間の中身、ドバイ大学との学位課程、いま仲介人に課されている年次試験と実務カードの条件を、政府の公表資料だけで整理します。