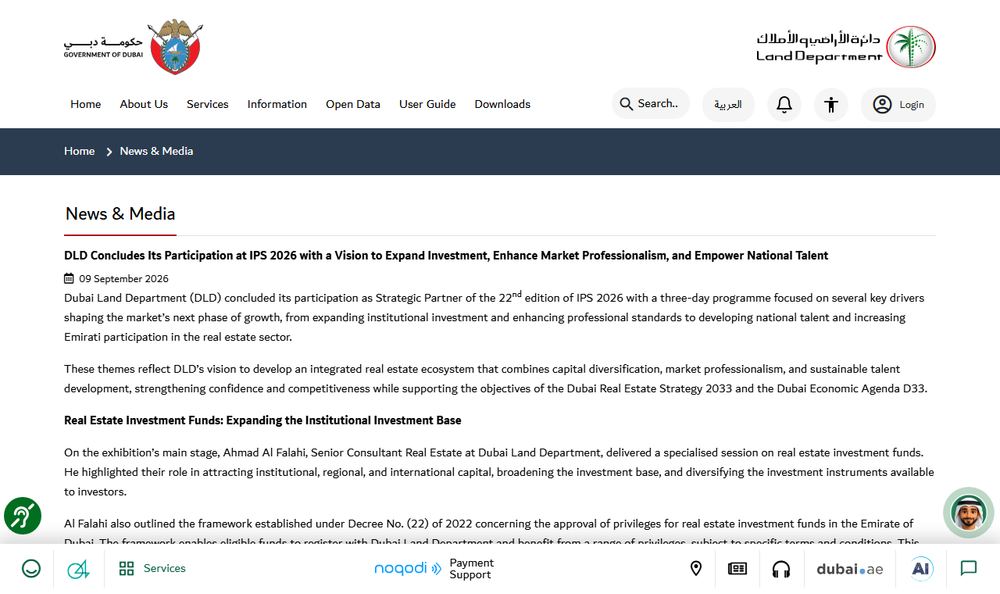
ドバイ土地局(DLD)は2026年9月9日、国際不動産展示会IPS 2026への参加を総括する発表を出しました。3日間のプログラムで扱ったテーマの一つが不動産投資ファンドで、DLDのSenior Consultant Real EstateであるAhmad Al Falahi氏が、Decree No.(22) of 2022(ドバイ首長国における不動産投資ファンドへの特典の付与を承認する政令)を紹介し、これらのファンドが機関投資家・域内・国際の資本を呼び込み、投資手段の幅を広げる働きを持つと説明した、と書かれています。
「ファンドの話は自分には関係がない」と読み飛ばしたくなるところですが、この政令が示しているのは、ドバイの登記制度の中にファンド専用の登録簿と手数料の表が用意されているという事実です。誰がどの条件で登録でき、登録すると何が変わるのかは、政令の原文とDLDのサービス案内にすべて公表されています。この記事では、その公表資料に書かれていることだけを、発表の中身、登録の条件、得られる特典、手数料、窓口の順に並べます。書かれていない項目は埋めずに「書かれていない」と示します。
発表に書かれているのは方針までです
DLDの発表は、IPS 2026で行ったことを振り返る内容です。市場データ、デジタルサービス、AIの活用、住宅取得の裾野を広げる取り組み、不動産分野の教育、専門職としての水準といった話題が並び、いずれもドバイ不動産戦略2033とドバイ経済アジェンダD33を支える取り組みとして位置づけられています。不動産投資ファンドは、このうち投資の側を広げるテーマとして紹介されました。
規制の側についても記述があります。DLD傘下のReal Estate Regulatory Agency(RERA)のCEOであるEng. Abdullah Ahmed Al Shehi氏が、仲介業者が市場の信頼を強めるうえで中心的な役割を担うと述べ、優れた仲介業者の表彰が行われたと書かれています。国内人材の育成については、Senior Consultant, Corporate SupportのNoura Al Jasmi氏が、この2年間の取り組みを説明したとあります。
注意したいのは、この発表が新しい制度の開始を伝えるものではないという点です。紹介されたのは2022年の政令であり、登録済みのファンドが何件あるのか、制度の内容がいつ変わるのかを示す記述はありません。発表から読み取れるのは、DLDが投資家向けの説明の場でこの枠組みを前面に置いた、という事実までです。だからこそ、中身は発表ではなく政令の原文で確かめます。
登録簿に載るための条件は、政令の第5条に並んでいます
政令は、DLDに「Real Estate Investment Funds Register(不動産投資ファンド登録簿)」を置くと定めています(第4条)。特典を受けたいファンドは、この登録簿に載ることが出発点で、特典が生じるのは登録された日からです(第7条)。遡って適用される仕組みではありません。
登録の要件は、監督機関の免許、保有する不動産資産の額、取引が停止されていないこと、の3つです。
| 要件 | 政令に書かれている内容 | 条文 |
|---|---|---|
| 監督機関の免許 | Competent Entity(証券商品庁=SCA、またはドバイ金融サービス機構=DFSA)の免許を受けたファンドであること | 第1条・第5条 |
| 保有する不動産資産の額 | 申請の時点で、保有する不動産資産がAED 180,000,000以上であること | 第5条 |
| 取引の停止 | 持分の取引が停止されていないこと | 第5条 |
| 登録の手数料 | AED 10,000 | 第5条 |
ドバイ政府メディアオフィスが政令の発令を伝えた発表でも、登録簿への申請時点で不動産資産の価値がAED180 million以上であること、証券商品庁またはドバイ金融サービス機構の免許を受けていること、ドバイの金融市場で取引が停止されていないことが条件として挙げられています。政令と発表で内容が食い違っていないことは、読者が2つのページを並べて確かめられます。
ここでいう不動産資産は、政令の定義では固定した資産を指し、空地は含まれません。つまり土地だけを寝かせているファンドは、この要件の側から見ると資産の額を積み上げられません。
登録が抹消される場合も定められています(第6条)。要件を満たさなくなったとき、裁判所の判断で破産したとき、解散して資産の清算に入ったとき、裁判所の命令で活動が制限されたときです。抹消されると特典は止まりますが、それまでに得ていた効果は有効なままだと書かれています。
特典は「取得できる区域」と「手数料」に分かれます
大きいのは区域の話です(第8条)。登録されたファンドは、非UAE国民が所有権などを取得できる区域として定められた場所で権利を取得できます。さらに、その区域の外にある物件についても、不動産投資ファンド委員会が指定したものであれば、期限のない所有権、または99年を超えない用益権・長期リースを得られます。ドバイで外国資本が権利を取れる場所は区域で線引きされているので、その線の外側に道が開く点が、この政令のいちばん実質的な部分です。
委員会は第9条で設けられ、委員長と委員はドバイ執行評議会の議長が任命します。指定される物件には条件があり、市場価値がAED 50,000,000以上で、DLDが定める基準に沿った投資収益を生むものとされています。政府メディアオフィスの発表では、対象は商業用途の物件で、価値はAED50 million以上と説明されています。どの区域や物件が実際に指定されたかは、政令にも発表にも書かれていません。
もう一つが手数料です(第10条)。DLDは、ファンドが物件を取得するときに市場価値の2%、保有する物件を売却するときに4%、用益権・長期リースの登記に2%、その権利の譲渡に4%を徴収するとされています。この手数料はファンドが行う物件の処分に対するもので、持分そのものの売買には適用されないと書かれています。
比べる相手がないと、この2%と4%が高いのか低いのかは判断できません。DLDのサービス案内では、通常の売買登録の手数料は売主が売買価額の2%、買主が2%と示されています。1件の売買で合計4%が動く形です。ファンドが買う側に立つときの2%は、通常の買主が負担する割合と同じ水準で、売却時の4%は通常の売主の2%より高い割合になります。
政令は、この配分を「割引」とは書いていません。手数料の条文を特典の章に置いているだけで、通常の売買との差額を計算した記述はありません。当サイトとしても、公表されていない比較を作らずに、両方の公表値を並べるところまでにとどめます。
| 場面 | 手数料の率 | 母数 | 出典 |
|---|---|---|---|
| 通常の売買登録・売主 | 2% | 売買価額 | DLDのサービス案内 |
| 通常の売買登録・買主 | 2% | 売買価額 | DLDのサービス案内 |
| 登録ファンドによる取得 | 2% | 市場価値 | 政令 第10条 |
| 登録ファンドによる売却 | 4% | 市場価値 | 政令 第10条 |
| 用益権・長期リースの登記 | 2% | 市場価値 | 政令 第10条 |
| 用益権・長期リースの譲渡 | 4% | 市場価値 | 政令 第10条 |
現物出資についても定めがあります。設立者は自分が持つ不動産をファンドの資本へ現物で出資でき、その移転にかかる手数料は物件1件あたりAED 50,000です(第13条)。資産の評価は、DLDがRERAの認定を受けた評価人を指名して行うとされています(第14条)。徴収された手数料は政府の公庫に入ります(第15条)。特典の内容そのものは、DLDの提案にもとづいて執行評議会の議長が変更したり追加したりできると定められており(第11条)、ドバイ国際金融センターの中で活動するファンドの特典は、同センターの長が定めるとされています(第12条)。
窓口はTrustees Centerで、必要書類も公表されています
DLDは、この登録を電子サービスとして案内しています。登録簿は「不動産投資ファンドを登録するためにDLDの中に置かれた電子的な文書」と説明され、申請の窓口はReal Estate Registration Trustees Center、処理の目安は25〜30分と書かれています。支払いはマネージャーズチェック、クレジットカード、M69ePayのスマート決済が挙げられています。
| 必要書類 | 案内に書かれている条件 |
|---|---|
| 商業ライセンス | 第22号の政令に沿って発行されたもの |
| 不動産資産の評価書 | 資産の価値がAED 180,000,000以上。評価は6か月以内のもの |
| 設立者の身分証明 | 有効なIDカード、またはパスポート |
| 代理人の権限を示す書類 | 委任状、または取締役会の決議 |
| ファンドマネージャー | DFSAが承認した運用者であること |
| 設立契約書 | 設立者と持分の内訳が分かるもの |
評価が6か月以内のものに限られている点は見落とせません。登録の入口が申請時点の資産額で判定されることを意味します。古い評価額を持ち込んでも要件を満たしたことにはなりません。
日本の個人投資家にとって、ここから読み取れること
先に率直に書くと、この制度は機関投資家の資金をドバイの不動産へ呼び込むための枠組みです。個人がこの登録簿に載ることはできません。示されている金額の水準も、個人が単独で満たすものではありません。
それでも読者にとって意味があるのは2点です。1つは、ファンドという買い手が、通常なら外国資本が権利を取れない区域にも入り得ること。もう1つは、委員会が扱う物件の下限が公表されていることです。機関投資家の資金がどの価格帯へ向かい得るのかを、うわさではなく政令の条文で確認できます。自分が検討している住戸の価格帯とは桁が違う、という判断も、同じ資料からできます。
一方で、次のことは発表にも政令にも書かれていません。個人がこれらのファンドの持分を買えるのか、買えるとしてどの市場で取引されるのか、登録済みのファンドが何件あるのか、委員会がどの区域や物件を指定したのか。当サイトはこれらを推測で埋めません。当社は不動産の値上がりも賃料収入も利回りも保証しません。制度の枠組みが整っていることと、個別の投資が利益を生むことは別の話です。
発表にも原文にも書かれていないこと
推測で埋めずに、そのまま並べます。
- 登録簿に載っているファンドの件数と名称
- 委員会が指定した区域と物件の一覧
- 個人がファンドの持分を取得できるかどうか、取得できる場合の経路
- 登録の審査にかかる期間。サービス案内にあるのは窓口での処理時間の目安です
- 手数料の減免や、通常の売買との差額についての計算
DLDがこれらを公表した時点で、この記事に追記します。制度を紹介する記事の中には、公表されていない件数や区域に踏み込んでいるものもありますが、当サイトでは政府の資料で確かめられない事項は書きません。読者が同じ2つのページを開いて、同じ結論に行き着けることを優先します。
ドバイの規制と監督の全体像はRERAとDLDの役割の解説に、2026年9月に始まった登録手続きの統合はInitial Registrationの解説に、同じIPS 2026で示された供給の実績は上期に完成したプロジェクトの記事にまとめています。DLDの登録データにもとづく市場の数字はドバイの不動産データから確認できます。
あわせて読みたい
 DLDが不動産の専門教育を拡大|担当者の資格はどう変わるか
ドバイ土地局が2026年9月8日にIPS 2026で示した専門教育の拡大について、HCTのディプロマ90時間の中身、ドバイ大学との学位課程、いま仲介人に課されている年次試験と実務カードの条件を、政府の公表資料だけで整理します。
 ドバイの初回購入者向け制度|実績3,200人超と対象条件
ドバイ土地局が2026年9月7日に示したFirst Time Home Buyer Programmeの実績と、UAE居住者に限られる4つの参加条件、特典の中身、参加事業者の数の食い違いを、政府の公表資料だけで整理します。
 アブダビのオフプラン、引き渡し前に抵当権|初回の登記が完了
アブダビ不動産センターの新しい枠組みで、オフプラン住戸の抵当権を引き渡し前に登記した初回の取引が完了しました。支払い50%という条件、初期不動産登記簿との関係、そして変わらない部分を、発表と政府資料から整理します。