海外の不動産に投資するとき、国内の不動産投資と最も大きく変わるのは「物件の選び方」ではありません。同じ事実を確かめる手順が変わることです。国内なら当たり前にできていた確認が、相手の国の制度に合わせた別の手順に置き換わります。逆に、国内では確認しなくてよかった項目が、日本側の制度で新たに増えます。
この記事は、その差を3つに分けて整理します。1つめは日本の税制が国外の中古建物だけを別に扱っていること、2つめは円で見た損益が現地価格と為替の二層で動くこと、3つめは取引価格のような基本的な数字の作られ方が国ごとに違うことです。いずれも物件の良し悪しとは関係なく、どの国のどの物件を選んでも必ず付いてくる差です。
扱う一次情報は、国税庁の案内ページ、国土交通省の制度説明、Dubai Land Department(DLD、ドバイ土地局)のオープンデータ、UAE政府のファクトシートです。閲覧日は2026年11月11日で、国税庁のページに記された法令基準日(令和8年4月1日現在法令等)とは別のものとして扱います。個別の申告の要否や税額は判断しません。確かめられたのは、どの制度がどの条件に向けられているかまでです。
| 見る項目 | 国内の不動産投資 | 海外の不動産投資で変わること |
|---|---|---|
| 赤字の扱い | 原則として他の所得と通算できる | 国外中古建物は償却費相当部分を通算できない |
| 保有の報告 | この調書の対象ではない | 国外財産が基準額を超えると調書の提出義務 |
| 円での評価 | 価格の動きだけ | 価格と為替の二層が同時に動く |
| 取引価格の出所 | 取引当事者へのアンケート | 国によって台帳・開示・非公開が分かれる |
差1:日本の税制は「国外の中古建物」だけを別に扱う
不動産所得が赤字になったとき、その赤字を他の黒字の所得から差し引けるかどうかは、投資の手残りを大きく左右します。国税庁の案内では、不動産所得の損失の金額があるときは他の黒字の所得金額から差し引くことができるとされており、そこから外れるものとして、主として趣味・娯楽・保養または鑑賞の目的で所有する不動産の貸付けに係るものと、必要経費に算入した土地等を取得するために要した負債の利子に相当する部分が挙げられています。ここまでは国内の物件でも同じです。
同じページに、海外の物件にだけ効く項目が並んでいます。令和3年以後の各年において、耐用年数を「簡便法」により計算した国外中古建物の減価償却費に相当する部分の金額については、生じなかったものとみなされるという記述です。みなされた部分は、国内にある不動産から生じる不動産所得との内部通算にも使えず、不動産所得以外の所得との損益通算にも使えません。
ここで読み違えやすいのが、制限の向き先です。条件になっているのは「海外にあること」そのものではなく、耐用年数を簡便法で計算した国外中古建物の減価償却費に相当する部分です。赤字の全額が一律に否認される仕組みでもありません。どの部分が該当するのかは、建物ごとの償却の計算を見ないと決まりません。海外の中古物件で大きな償却費を作って他の所得と相殺する、という組み立てが令和3年以後は前提から崩れている、という理解までがこのページから読み取れる範囲です。
新築や、簡便法を使わずに耐用年数を見積もった場合の扱いは、この案内の文面だけでは確かめられませんでした。当サイトの側で補いません。自分の物件がどちらに当たるかは、取得時期と償却の計算方法を手元の資料で確認したうえで、税務の専門家に渡す論点になります。
赤字の話より前に、自分がどの区分かが決まる
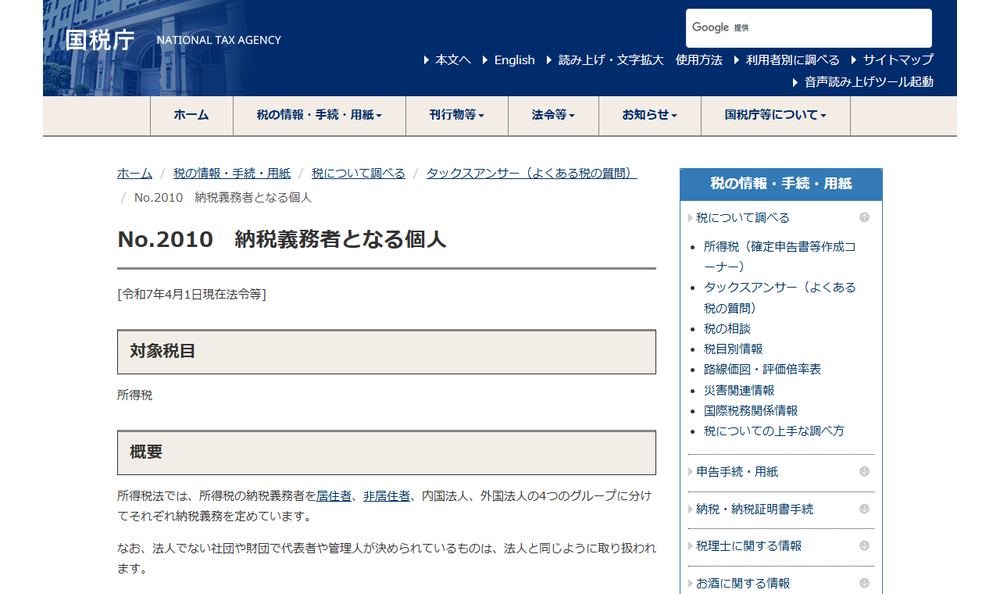
通算の話は、日本側で課税される所得の範囲に入っていることが前提です。国税庁の納税義務者の案内では、非永住者以外の居住者は国内および国外において生じたすべての所得が課税される範囲とされています。非永住者は、居住者のうち日本国籍を有しておらず、過去10年以内に日本国内に住所または居所を有していた期間の合計が5年以下である個人という定義で、課税の範囲が別に書かれています。非居住者は国内源泉所得だけです。
つまり、物件が海外にあることや、家賃を現地の口座に置いたままにしていることは、それだけでは日本の所得税の範囲から外れる理由になりません。区分が先に決まり、そのあとで赤字や償却の話が来ます。この順番を逆にすると、通算できるかどうかを調べても意味のない結論になります。居住区分の判定そのものと、移住を挟む場合の確認の進め方はドバイ不動産と日本の税金で扱っています。
差2:持っているだけで報告の対象になることがある
国内の不動産を持っているだけでは出番のない書類が、海外の資産には出てきます。国外財産調書です。国税庁の案内では、その年の12月31日においてその価額の合計額が5,000万円を超える国外財産を有する居住者(非永住者を除く)が、その年の翌年の6月30日までに、納税地または住所地を所轄する税務署長へ提出するものとされています。
家賃が入っているかどうかは、この判定に出てきません。年末時点で持っているかどうかだけを見ます。空室でも、まだ引き渡しが終わっていない支払い途中の物件でも、判定は財産の価額の側で行われます。所得の記録と財産の記録は別に作る、という作業がここから発生します。
提出したかどうかで、あとから効く差も書かれています。提出がある場合は過少申告加算税が5%軽減され、提出がない場合は5%加重されます(提示等がない場合は10%に変更されるとの記載があります)。不提出には1年以下の拘禁刑または50万円以下の罰金に処されることがあるとも書かれており、情状による刑の免除にも触れられています。報告の書類を出すかどうかが、本体の税額の計算にまで跳ね返る構造です。
5,000万円という基準は、購入できる金額の目安ではありません。物件1件の売出価格を見て対象かどうかを決めるものでもなく、国外にある財産の合計で判定されます。海外の物件を1件買ったことで初めてこの制度の射程に入る人もいれば、もともと入っていた人もいます。どちらなのかは、国外財産の全体を並べてからしか分かりません。
| 読む案内 | そこに書かれていること | 投資のどこに効くか |
|---|---|---|
| No.2010 納税義務者となる個人 | 区分ごとの課税される所得の範囲 | 日本側で申告する範囲が決まる |
| No.1391 不動産所得が赤字のときの他の所得との通算 | 通算の原則と、国外中古建物のみなし | 赤字を他の所得に当てられるか |
| No.7456 国外財産調書の提出義務 | 基準額・提出期限・加算税・罰則 | 保有しているだけで生じる手続き |
差3:取引価格の数字は、国ごとに違う作り方をしている
ここが海外不動産でいちばん軽く見られている差です。「相場を調べる」という作業の中身が、国によってまったく違う工程になります。
日本の取引価格情報は、国土交通省の制度説明によると、平成18年4月より不動産取引当事者へのアンケート調査をもとに情報を蓄積し、約576万件(令和8年3月31日時点)の取引価格情報を提供しているものです。制度の概要のページには、国土交通省が四半期毎に公表することが示されています。不動産情報ライブラリは、不動産の取引価格、地価公示等の価格情報や防災情報、都市計画情報、周辺施設情報等を見られる国土交通省のWEBサイトとして案内されています。登記簿に価格が載っていて、それを集めている仕組みではありません。回答が返ってきたものが積み上がる形です。
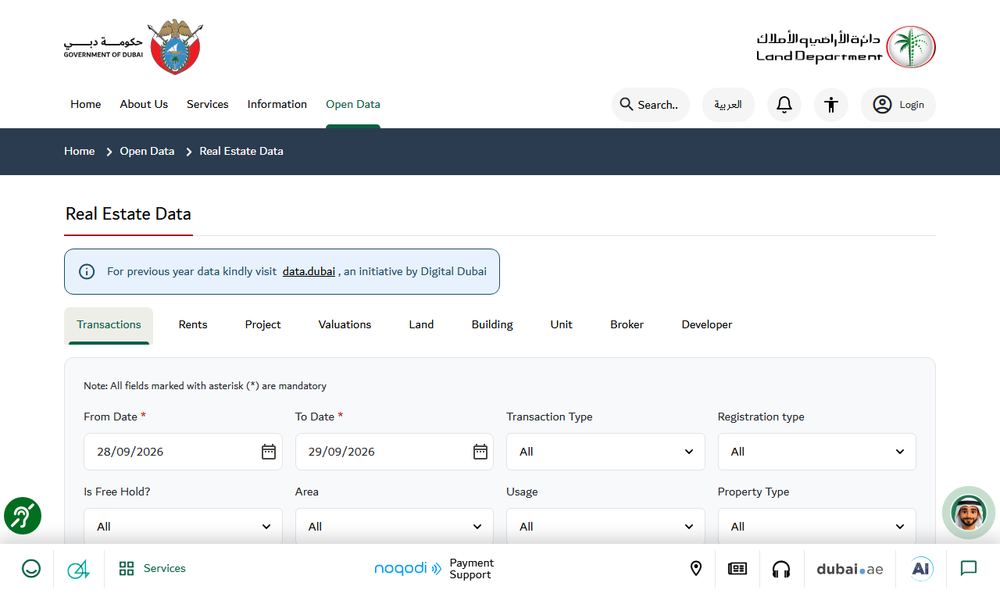
ドバイは工程が違います。DLDのオープンデータのページでは、取引(Transactions)、賃貸(Rents)、プロジェクト(Projects)、評価(Valuations)、土地(Land)、建物(Buildings)、住戸(Units)、仲介業者(Brokers)、ディベロッパー(Developers)の9種類のデータセットが照会と取得の対象として並んでいます。登録された記録そのものが単位になっているため、エリアや物件種別で絞って自分で数え直せます。
当サイトが取り込んだ2026年1月1日から8月25日までの記録では、売買(Sales)が110,525件でした。抵当権の登録と贈与は含めていません。住宅の賃貸契約は441,232件で、労働者宿舎などの住宅以外を外し、1本で複数の物件をまとめた契約25,327件も除いた数です。売買のうちオフプランの割合は68.6%、記録のあったエリアは240でした。何を含め、何を除いたかを書けない件数は、比較にも検算にも使えません。
この2つの件数を並べて「どちらが多い」と読んではいけません。期間も対象地域も、数えている単位も違います。日本側は平成18年4月以降の全国の蓄積で、ドバイ側は8か月弱の1首長国です。比べられるのは件数ではなく、数字がどこから来ているかという経路です。
「海外だから情報が少ない」とは限らない
海外不動産というと情報が乏しいと思われがちですが、実際には国ごとにばらつきがあり、項目によっては国内より細かく公表されていることもあります。逆に、政府が公表していても外から取りに行けない場合があります。当サイトは2026年8月24日に、ドバイ政府のデータ基盤がUAE国外からのアクセスを拒否することを日本の回線で実測しました。固定回線でも携帯回線でも同じ応答だったため、いまはDLD側の経路を使っています。
この差は、投資の判断に直接入ってきます。自分で数字を取り直せる国と、人から見せてもらった資料しか手元に残らない国では、同じ利回りの主張を受け取ったときにできる検算が違います。当サイトが使っている出典と取得の経路は使っているデータの出典にまとめてあります。ドバイの取引件数の数え方はドバイ不動産の取引件数で、賃貸の集計はドバイの家賃データで、それぞれ定義ごと確かめられます。
差4:円で見た損益は、価格と為替の二層で動く
国内の物件なら、円で見た評価額が動く理由は価格の動きだけです。海外の物件では層が1つ増えます。現地通貨建ての価格が動かなくても、為替が動けば円で見た評価は変わります。逆に現地で値上がりしていても、円で見ると減っていることがあります。
この層の性質は、相手の国の通貨制度によって変わります。UAE政府のファクトシートには、2002年2月以降、AED(UAEディルハム)は米ドルに固定されており、1 USD = AED 3.6725であると書かれています。そのため、AEDと円の関係は実質的に米ドルと円の関係で決まります。変動相場の通貨を持つ国とは、見ておく指標が違います。
当サイトは、物件の金額をAEDで主に示し、円は目安としてだけ添えています。公表値はAEDで作られており、円に直した瞬間からレートの基準日の問題が付いてくるためです。円で見た価格が上下しても、当社は値上がりも賃料収入も為替の損益も保証しません。
国内と同じこと
違いだけを並べると、海外不動産が特別な商品のように見えてしまいます。実際には、同じままの部分のほうが多いです。借り手が付かなければ家賃は入りません。設備は壊れます。管理に費用がかかり、売るときには買い手の都合に左右されます。表面利回りが管理費や空室を引いていない数字であることも、国内と変わりません。
変わるのは、それらを確かめる相手と手順です。管理費の水準を誰に聞くのか、空室の期間をどの記録から見るのか、賃料の相場をどの数字で見るのか。国内で無意識にできていた確認の経路が、すべて置き換わります。海外不動産投資で最初に身に付けるべきことは、物件の目利きではなく、この置き換えの地図を持つことです。ドバイを前提にした全体像はドバイ不動産投資とはにあります。
今回の一次情報では確認できなかったこと
この記事を書くために必要だったのに、公表ページでは埋まらなかった項目を残します。推測で埋めません。
| 項目 | 状態 | 確かめる先 |
|---|---|---|
| 簡便法以外で計算した国外中古建物の扱い | 参照した案内の文面では確認できていません | 税務の専門家・措置法の条文 |
| 国外財産の価額の求め方の詳細 | 本記事では扱っていません | 国税庁の個別の案内 |
| アンケートの回答率 | 参照したページに記載がありません | 国土交通省の公表資料 |
| DLDのデータセットの更新頻度 | ページに明示の記載がありません | DLDへの照会 |
| 国ごとの公表制度の一覧 | 当サイトは2か国分しか実測していません | 各国政府の公表ページ |
右の列が、そのまま次に動く順番になります。空欄は調べ足りなかったからではなく、公表されている範囲がそこで終わっているという意味です。
よくある質問
海外の中古物件で減価償却を使う節税は、いまも使えますか
国税庁の案内では、令和3年以後の各年において、耐用年数を簡便法により計算した国外中古建物の減価償却費に相当する部分の金額は生じなかったものとみなされ、内部通算も損益通算もできないとされています。簡便法を使わない場合の扱いは、この案内の文面では確認できませんでした。個別の判断は税務の専門家に渡してください。
家賃を日本へ送らなければ、日本の申告は要りませんか
非永住者以外の居住者は、国内および国外において生じたすべての所得が課税される範囲とされています。送金したかどうかで範囲が決まる書き方にはなっていません。まず自分がどの区分に当たるかを確かめる順番になります。
海外の物件は、国内より情報が少ないという理解で合っていますか
国によって違います。ドバイの場合、DLDが9種類のデータセットを照会と取得の対象として公開しており、エリアや物件種別で絞って数え直せます。いっぽうで、政府が公表していても国外からのアクセスを拒否している経路もあり、当サイトは2026年8月24日に日本の回線でその応答を実測しています。「海外だから少ない」ではなく、国ごとに確かめる項目です。
あわせて読みたい
 ドバイ不動産と日本の税金|居住区分・所得・財産報告を整理
日本居住者のドバイ不動産について、所得税の課税範囲と国外財産調書を区別して整理します。移住や複数拠点で暮らす場合の居住判定、収入と財産の記録、税務相談前に揃える資料を確認できます。
 ドバイ不動産投資とは?仕組み・特徴・購入前の基本
ドバイ不動産投資の仕組みを、所有できる区域、登記、収益の考え方、購入前に確認すべきリスクの順に一次情報をもとに解説します。
 ドバイの不動産取引件数|絞り込みで110,525件にも146,369件にもなる
ドバイ土地局の取引データは、Transaction Typeの選び方で件数が変わります。2026年1月1日から8月25日の記録は全体146,369行、売買だけなら110,525件。抵当権と贈与の扱い、暦日で割った1日あたりの件数を整理します。