資金計画という言葉は、ふつう「いくら借りられるか」から始まる作業として扱われます。銀行に条件を聞き、借入額を決め、価格との差を自己資金として用意する、という順番です。ところがドバイの住戸について法令の側から読み直すと、この順番で決められる部分は、思っているより後ろにあります。誰から借りられるのか、借入がいつ効力を持つのか、借りたあとに売れるのか。これらは交渉の対象ではなく、先に決まっています。
結論を先に書きます。ドバイで借入を混ぜて買う場合、資金計画の前提になる4つのことが、ドバイの抵当法(Law No. (14) of 2008、2008年8月14日発布)と土地局の手数料決議(Executive Council Resolution No. (30) of 2013)で固定されています。貸し手の資格、効力が生まれる日、売るときの承認、そして登記の料率です。金利や期間を比べる前に、この4つを自分の計画に当てはめておくと、あとで動かせない部分が先に見えます。
この記事では、ドバイ政府の法令ポータルと土地局(Dubai Land Department、以下DLD)のサービス案内だけを使って、借入を混ぜたときに資金計画へ必ず入る項目を順に確かめます。確認日は2026年11月18日です。特定の銀行の商品や個別の承認条件は扱いません。価格や賃料の見通しも扱わず、当社は値上がり・賃料収入・利回りのいずれも保証しません。
貸してくれる相手は、法律が先に絞っています
抵当法は、適用範囲を「債務の担保としての不動産または住戸の抵当」と定めています(第3条)。つまりこの法律は、お金を貸す側と借りる側の間の約束ごと全般ではなく、不動産を担保に取る場面だけを対象にしています。
その上で、担保を取れる相手が限定されています。第4条は、抵当権者となる債権者をUAE中央銀行の免許を受け、同行に登録された銀行、または金融会社・金融機関でなければならないとしています。知人や親族から資金を借り、その担保として物件を差し入れる、という組み立ては、この条文の枠に入りません。日本で個人間の借入に抵当権を設定する発想をそのまま持ち込むと、登記の段で止まります。
資金計画の実務では、ここが最初の分岐になります。借入を混ぜるなら、相手は中央銀行の監督下にある機関に限られ、その機関が求める書類と審査に合わせることになります。逆にいえば、自己資金で足りない部分を「どこかから借りる」という曖昧な欄を資金計画に残せません。借入の相手が決まらないかぎり、その行は金額を書ける行になりません。

抵当は、契約した日ではなく登記した日から効きます
第7条は、抵当はDLDに登録されたときに初めて効力を生じ、これに反する合意は無効であると定めています。銀行と契約書を取り交わした時点ではなく、登記簿に載った時点が起点だということです。同じ条文には、別段の合意がないかぎり抵当契約の登記費用は抵当権設定者(担保を差し出す側、つまり借りる人)が負担することも書かれています。
この「登記して初めて効力を持つ」という形は、資金計画の日付に直接効きます。抵当の登記はDLDの単独のサービスとして案内されており、必要書類には抵当権者である銀行の書状と、銀行が認証した抵当契約書3通が挙げられています。本人確認は居住者であればUAE ID、非居住の外国人であればパスポートの写しです。暫定登録の物件については、開発業者が発行する異議なし証明(e-NOC)が必要書類に並びます。処理の目安は20分から25分、窓口は不動産登記トラスティセンターと、DLDのオンライン抵当システムです。

借入を増やすと、登記の日に要る現金も増えます
費用の構造が、自己資金だけの購入とはっきり変わる点がここです。土地局の手数料決議は、抵当契約の登記を「抵当(債務)額の0.25%」と定めています。売買契約の登記が売買価額を分母にするのに対し、抵当の登記は借入額を分母にします。借入を増やすと、登記の日に窓口で払う額もその分だけ増えるという関係です。
同じ決議には、抵当の移転が同じく債務額の0.25%、抵当の抹消が AED 1,000 と並んでいます。抹消の費用は、繰上げ返済や売却のときに現れる項目です。借入を混ぜる判断は、入口の料率だけでなく、出口でもう一度費用が立つことまで含めて比べる必要があります。
| 公表されている項目 | 額・料率 | 出典 |
|---|---|---|
| 抵当契約の登記 | 抵当(債務)額の0.25% | 手数料決議(2013年第30号)/DLDの抵当登記案内 |
| 抵当の移転 | 抵当(債務)額の0.25% | 手数料決議(2013年第30号) |
| 抵当の抹消 | AED 1,000 | 手数料決議(2013年第30号) |
| 権利証の発行 | AED 250 | DLDの抵当登記案内 |
| 図面ごとの知識料・革新料 | 各 AED 10 | DLDの抵当登記案内 |
| サービスパートナーの料金 | AED 4,000+付加価値税(暫定登録の物件は AED 5,000+付加価値税) | DLDの抵当登記案内 |
| 売買契約の登記 | 売買価額の4% | 手数料決議(2013年第30号) |
表の最後の行について、読み方の注意を1つ付けておきます。手数料決議は売買契約の登記を「売買契約の価額の4%」と1行で定めていますが、DLDの売買登録サービスの案内では、売主が売買価額の2%、買主が売買価額の2%として、売主と買主に分けて掲載されています。合計は同じですが、公表のされ方が違います。どちらがどの項目を負担するかは当事者が契約で合意する事項なので、見積りを受け取ったら4%をまとめて引かず、公表されている行ごとに自分の負担として割り当て直してください。
完成前の住戸を抵当に入れるには、条件が1つあります
完成前(オフプラン)の住戸を借入で買えるかどうかも、法律に書かれています。第24条は、オフプランまたは建設中に売られた住戸・不動産の購入者も、それを抵当に入れて債務を担保できるとしています。ただし条件があり、その住戸・不動産が暫定不動産登記簿(Interim Real Property Register)に登録されていることが求められます。
ここが資金計画の順序に効きます。暫定登録簿への登録は購入者が自分で起票する手続きではなく、開発業者の側で行われるものです。したがって完成前の住戸を担保に借りる計画を立てるなら、自分の住戸がその登記簿に載っているかどうかを、借入の相談より先に確かめる必要があります。載っていない段階では、第24条の条件を満たせません。
完成前の支払いそのものは、借入とは別の経路で動きます。代金がプロジェクトごとのエスクロー口座へ入り、そこで管理される仕組みについてはドバイのオフプランのエスクロー口座で扱っています。抵当の登記と、代金の入金先は別の話です。混ぜて1つの欄にしないでください。
売るときには、抵当権者の承認が必要になります
第10条は、抵当権設定者が抵当物件を売却その他の処分をできるのは抵当権者の承認を得た場合に限られ、抵当権設定者の義務がすべて移転されることが条件だと定めています。借入を混ぜた時点で、出口の自由度が1つ下がるということです。
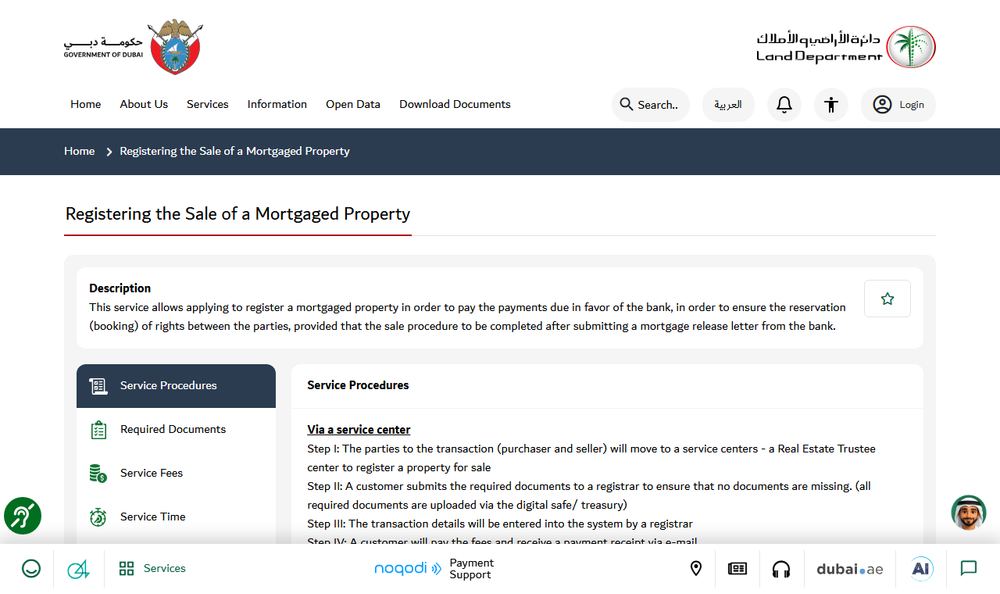
手続きの側にも、これに対応するサービスが用意されています。DLDの「抵当権付き物件の売買登録」は、当事者間の権利を確保(予約)したうえで、銀行が抵当を解除したのちに売買を完了させるという2段構えの案内です。必要書類には、残債を示す銀行または開発業者の書状、そしてマネージャーズチェック3枚(銀行または開発業者宛、売主宛、DLD宛)が挙げられています。初期の登録が監査されたあと、銀行から抵当の解除書状を受け取ることが、売買を完了させる条件として示されています。
| 抵当権付き物件の売却で公表されている額 | 内容 |
|---|---|
| 基本の手数料 | AED 1,000 |
| 売買価額に対する料率 | 4% |
| 抵当の解除の手続き | AED 1,290 |
| 登記官の料金 | AED 2,100(売買価額が AED 500,000 未満)/AED 4,200(AED 500,000 以上) |
| 抵当の料率 | 0.25%(該当する場合) |
| 処理の目安 | 15分から20分 |
売却の手取りを計算するとき、この表の行は残債とは別に立ちます。残債を引いただけで手残りを出すと、解除の手続きや登記官の料金が抜け落ちます。価格が下がった場合に自己資金がどう変わるかの試算はドバイ不動産の価格下落リスク、手放し方そのものの選択肢はドバイ不動産の出口戦略にまとめています。
順位は登記の順番で、債務は特定されていることが要ります
借入を2本に分ける、あるいは追加で借りることを考える場合に関わる条文が2つあります。第17条は、抵当の順位はDLDへの登記の通し番号で決まるとしています。同時に登記されたものは同順位になります。契約を結んだ順ではなく、登記された順で優劣が付くという意味です。
もう1つは第9条で、抵当は、その時点で発生している、または約定された特定の債務を担保しなければならないとしています。金額や範囲が決まっていない漠然とした債務のための担保設定を想定していない書き方です。将来いくら借りるか分からないまま枠だけ確保するような組み立てを前提にせず、債務の額が確定してから登記へ進む順序で資金計画を引いてください。
返済が止まったときの順序も、法律に書かれています
借入を混ぜる判断には、返済が続かなかったときの手続きを知っておくことも含まれます。第25条は、債務者に対して公証人(Notary Public)を通じて少なくとも30日前に通知することを求めています。支払いがないまま進んだ場合、第28条はDLDの手続きに従って公売(public auction)へ進むことを定めています。
ここで押さえておきたいのは、この経路が自己資金だけで買った場合には存在しないということです。自己資金だけであれば、価格が下がっても保有を続ける判断を自分で選べます。借入を混ぜると、価格とは別に「支払いが続くかどうか」という条件が加わります。資金計画の最後に、家賃が入らない期間が続いても返済を続けられるかどうかの欄を必ず置いてください。
借入の上限は、銀行ではなく中央銀行の規則の下にあります
ここまでがドバイの法令と手数料で確かめられる範囲です。残るのは「いくらまで借りられるのか」という割合(Loan to Value)で、これはドバイの法令ではなく、UAE中央銀行が出している住宅ローンの規則(Regulations Regarding Mortgage Loans、C 31/2013)とその改正で定められています。つまり上限は、個々の銀行が自由に決めているものではありません。
ただし、当サイトはこの規則の具体的な比率を記事に書きません。中央銀行の規則集(rulebook.centralbank.ae)は自動取得を拒否する応答を返し、2026年11月18日の時点で規則の本文とPDFのいずれも機械的に取得できませんでした。UAE政府ポータルの不動産購入の案内にも、融資割合の記載はありません。比率そのものは確認できていないので、確認できていないと書きます。他社の解説に並んでいる数字を引き写すと、当サイトが一次情報で確かめた値のように読まれてしまいます。
そのかわり、銀行へ聞く項目を具体的にしておきます。下の表は、上で確かめた法令と料率から逆算した確認項目です。
| 銀行へ確認すること | なぜ確認するのか |
|---|---|
| 融資割合の上限と、根拠にしている規則の版 | 上限は中央銀行の規則の下にあり、改正を経ています |
| 融資額の分母にする評価の基準額 | 売買価額と評価額は別の数字です |
| 登記費用を融資の対象に含めるか | 登記の日に現金で必要な額が変わります |
| 繰上げ返済と抵当の抹消の条件 | 抹消には別の手続きと費用(AED 1,000)が伴います |
| 非居住のまま申請できるか、代理人が必要か | 抵当登記の案内は対象者としてUAE国民と居住者を挙げ、必要書類には非居住の外国人のパスポートを挙げています |
最後の行は、今回いちばん判断を保留した項目です。DLDの抵当登記の案内では、対象者の欄にUAE国民と居住者が挙がっている一方、必要書類の欄には非居住の外国人のパスポートの写しが挙がっています。窓口や代理の運用で両立している可能性がありますが、どちらが実際の取り扱いなのかは案内の記載だけでは決められません。非居住のまま借入を混ぜる前提で資金計画を組む場合は、ここを銀行とトラスティセンターの両方に確かめてください。
自己資金の下限は、ここまでの4つを足してから決めます
以上を踏まえると、借入を混ぜたときに現金で用意する額は、価格と借入額の差だけではありません。売買登録の料率、債務額に比例する抵当の登記料、固定額の手数料、そして将来の抹消と売却の手続費用が、それぞれ別の時点で立ちます。借入を増やすと前者は減り、後者は増えます。方向が逆なので、金額を入れて並べない限り、どちらが軽いかは決まりません。

通貨の扱いも、この表に入れておく必要があります。取引と公表値はAED建てで、料率も AED に対して掛かります。円で資金を用意する人は、必要額がAED建てで決まっていても、円で見た金額は動きます。どこが動いてどこが動かないのかはドバイ不動産の為替リスクで分けて扱っています。この記事の料率に円を掛けた額を、固定された必要額として資金計画へ書き込まないでください。
確認できたことと、確認できなかったこと
最後に、今回の確認の範囲をはっきりさせておきます。確認できたのは、抵当法が定める貸し手の資格(第4条)、登記して初めて効力を持つこと(第7条)、処分に承認が必要なこと(第10条)、順位が登記の通し番号で決まること(第17条)、特定の債務を担保すること(第9条)、オフプランの住戸は暫定登録簿にあることが条件になること(第24条)、公証人を通じた30日前の通知(第25条)と公売(第28条)です。費用については、手数料決議とDLDの案内に公表されている料率と額です。
確認できなかったのは、融資割合の上限の具体的な比率です。根拠となる規則の所在は分かっていますが、本文を取得できていないため、数字を書きません。再確認の周期は90日としますが、中央銀行の規則集へ到達できるようになった時点で、この節を先に書き直します。
この記事は資金計画の立て方を整理したものであり、特定の銀行の承認条件や、個別の住戸についての判断を示すものではありません。法令と料率は改正されます。実際に契約へ進む前に、出典として挙げたページを自分でもう一度開き、確認日の新しい内容で読み直してください。
あわせて読みたい
 ドバイ不動産の出口戦略|手放し方は4つ、条件は買う前に決まる
ドバイ不動産の出口は売却だけではありません。DLDが別々のサービスとして公表している売却・贈与・相続の条件と費用を並べ、完成前の住戸を転売できる割合の公表値が見つからなかったことまで含めて、一次情報で確かめます。
 ドバイ不動産の為替リスク|円で見るときに何が動くか
ドバイの不動産はAED建てで、AEDは米ドルに固定されています。円で見た価値を動かすのは現地の需給ではなくドル円です。為替が効く場面を購入・保有・売却に分け、当サイトの円換算の手順まで一次情報で確かめます。
 ドバイのオフプランのエスクロー口座とは?送金先と入金記録の確認
ドバイのオフプラン購入代金を管理するエスクロー口座を解説します。プロジェクトごとの管理、登録との違い、送金案内と受領記録の照合を整理し、口座があるだけでは保証されない事項と照会時にそろえる資料を示します。