ドバイの物件価格も、家賃も、登記も、通貨はAED(UAEディルハム)です。円で検討している読者にとっては、ここに為替がもう一段挟まります。ただしAEDは円に対して自由に動いているわけではありません。UAE政府のポータルには「Since February 2002, the Arab Emirati Dirham (AED) is pegged to the US dollar (USD)」と書かれ、続けて「1 USD = AED 3.6725」と出ています。2002年2月以降、AEDは米ドルに対して固定されているという意味です。
したがって、AEDと円の関係はAED自身が動いて作られるものではなく、米ドルと円の関係がそのまま移ってくる形になります。「ドバイの不動産を買うと為替リスクがある」と言うとき、その中身はほぼドル円の変動です。海外不動産では円で見た評価に層が1つ増えること自体は海外不動産投資と日本の不動産投資の違いで扱ったので、この記事ではその為替の側だけを、読者が自分で計算し直せるところまで下げて見ます。
扱うのは4つです。AEDの円価値がどの経路で決まるか、為替が実際に効く場面がどう違うか、AED建ての利回りが為替では動かないこと、そして為替を固定していることの代償です。一次情報はUAE政府ポータル、欧州中央銀行(ECB)、Dubai Land Department(DLD、ドバイ土地局)、米連邦準備制度で、確認日は2026年11月13日です。当社は為替の見通しを示しません。値上がり・賃料収入・利回りのいずれも保証しません。
| 項目 | 固定されているか | 何で決まるか |
|---|---|---|
| AED と 米ドル | 固定 | UAEが公表している固定レート(1 USD = AED 3.6725) |
| 米ドル と 円 | 変動 | 毎営業日の市場。当サイトはECBの参照レートから求めています |
| AED と 円 | 変動 | 上の2つの組み合わせ。動いているのはドル円の部分だけです |
| 物件価格・家賃(AED建て) | 為替とは無関係 | ドバイの取引と賃貸契約。DLDに登記された記録で確かめます |
固定レートは「換算の基準」で、両替できる値段ではありません
固定レート(ペッグ)は、市場の実勢がその値から大きく離れないように中央銀行が調整する仕組みです。UAE政府ポータルのFact sheetは、固定が始まった時期と固定の値を同じ場所に並べて示しています。読者が自分で確かめられる形で公表されている、ということがここでの要点です。
注意したいのは、固定レートが両替できる値段ではないという点です。実際に円をAEDへ替えるときには手数料とスプレッドがかかります。銀行間の実勢も、固定値のごく狭い幅のなかで動きます。固定の値は、換算の基準として使える値であって、窓口で提示される値ではありません。送金の見積りを受け取ったら、固定レートで計算した額との差がどこから出ているのかを必ず聞いてください。
もうひとつ、固定が将来も続くことを当社は保証しません。確認できるのは、公表されている固定値があることと、2002年2月以降その値で示されていることです。固定が外れたら何が起きるかという予測は、この記事では扱いません。予測を避ける代わりに、いま固定されているという事実が円の見え方にどう効くかを、この先で順に追います。
円との関係は、公表値2つから自分で計算できます
AED/JPYを直接公表している中央銀行はありません。そこで当サイトは、どちらも中央銀行が公表している値を2つ組み合わせて求めています。手順は3段で、使う値はすべて出どころが示されたものだけです。
| 段 | 使う値 | 出どころ |
|---|---|---|
| 1 | EUR/USD と EUR/JPY | 欧州中央銀行(ECB)の日次参照レート |
| 2 | USD/JPY = EUR/JPY ÷ EUR/USD | 1段目の値から計算します |
| 3 | AED/JPY = USD/JPY ÷ 3.6725 | UAEが公表している固定レート |
ECBはユーロを基準にした参照レートを毎営業日公表しています。そこからEUR/JPYをEUR/USDで割るとUSD/JPYが出ます。これをUAEの固定レートで割ると、AED/JPYになります。読者が同じ手順で同じ値を再現できます。当サイトが使った3つの値は、円を表示しているページの換算注記に出しています。
この3段でいちばん大事なのは、動く部分が1段目に集まっていることです。2段目は決まった割り算で、3段目の固定レートは公表値です。つまり円で見た金額が前と変わっていたら、原因はドル円か、AED建ての数字そのものか、換算した日付の違いのどれかに絞られます。どの段が動いたのかを言えるようにしておくと、話が混ざりません。
為替の話でよくある混乱が、「ドバイの不動産が上がったから円で見た価値も上がった」という読み方です。AED建ての価格が上がっていれば円でも上がりますが、同時にドル円が逆に動いていれば打ち消されます。2つは独立に動くので、合計の結果だけを見て原因を1つに決められません。
為替が効くのは、性質の違う3つの場面です
同じ「為替リスク」という言葉で呼ばれていても、効き方は場面ごとに違います。購入、保有、売却の3つに分けると、備え方も分かれます。
購入のときは、円をAEDへ替えて払います。送金した日のレートで、払った円の額がその場で確定します。1回で終わる代わりに、やり直せません。ドバイの購入では支払いが複数回に分かれ、相手も窓口・銀行・売主・開発事業者に分かれます。つまり両替の機会も1回ではありません。支払いが発生する順序はドバイ不動産の支払いの時期で扱っています。
保有しているあいだは、家賃をAEDで受け取ります。賃貸契約で決まっているのはAEDの額なので、AEDで見た収入は為替では変わりません。変わるのは、それを円でいくらと見るかだけです。受け取るたびにレートが違うので、円で見た収入は毎回ぶれます。1回あたりの差は小さくても、保有が長くなるほど回数が増えます。
売却のときは、AEDを円に戻します。ここで、買ったときのレートと売ったときのレートの差が、円で見た成績にそのまま乗ります。現地の価格が変わっていなくても、円で見た結果は変わります。逆に、現地で値上がりしていても円では目減りすることがあります。
AED建ての利回りは、為替では動きません
数字で見たほうが早いので、当サイトが取り込んでいるDLDのオープンデータの原記録を使います。期間は2026年1月1日から8月25日までです。
| 項目 | 値 | 集計の条件 |
|---|---|---|
| 売買の登記 | 110,525件 | 抵当権の登録と贈与は含めていません |
| 価格の中央値 | AED 1,424,503 | 記録のあったエリアは240 |
| 新規の賃貸契約の年額の中央値 | AED 75,000 | 更新の契約は賃料の引き上げに規制があるため分けています |
| 表面利回りの中央値 | 4.74% | エリアと物件種別の組ごとに求め、条件を満たした50組の中央値 |
これらはすべてAEDの数字です。表面利回りは年間賃料を価格で割ったものなので、分子と分母が同じ通貨なら、為替がどう動いても比は変わりません。ここが見落とされやすいところで、「円安だと利回りが上がる」という言い方は、AED建ての利回りについては成り立ちません。
では、円で見た利回りが動いて見えるのはなぜか。分母を買ったときのレートで固定し、分子を受け取るたびのレートで換算しているからです。円で払った取得費は購入時に確定して動きませんが、円で受け取る家賃は毎回変わります。分母と分子で基準の日が違うため、比が動きます。これは現地の利回りが変わったという話ではありません。
したがって、円で見た利回りを人に示すときは、分母をどの時点のレートで固定したのかを必ず書いてください。書かれていない数字は検算できません。エリア別の表面利回りと、その集計条件はドバイ不動産の利回りデータにあります。なお上の表面利回りは、管理費・サービスチャージ・空室・仲介手数料を引く前の値です。
円で見た金額が動いた理由を、順に切り分けます
ここまでの内容を、確かめる順番に並べ替えておきます。円で見た金額が前と違っているとき、原因は3つに分かれます。
この順で見る理由は、1つめだけが現地の話で、あとの2つは換算の話だからです。投資の判断に関係するのは1つめです。2つめは相場の動きで、当社も読者も動かせません。3つめは比べ方の問題なので、気づけばその場で直せます。
3つめが意外に多く起こります。半年前に見たページの円の金額と、今日見た円の金額を並べて「上がった」と読むと、実は換算の基準日が違うだけ、ということがあります。価格の集計値そのものはドバイ不動産の価格中央値で確かめられます。
為替を固定する代償は、金利を自分で決めないことです
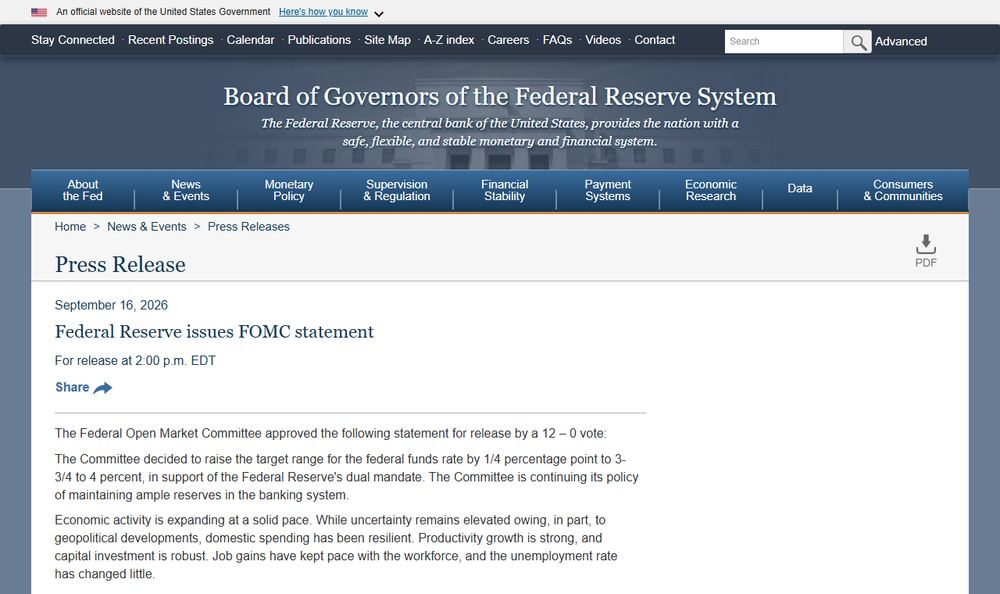
為替を固定するということは、自国の金利を相手国に合わせるということです。これは理屈の話ではなく、実際の決定として確かめられます。2026年9月16日、米連邦準備制度の連邦公開市場委員会(FOMC)はフェデラルファンド金利の誘導目標を4分の1パーセントポイント引き上げ、声明に「Inflation remains elevated」と書きました。同じ日にUAE中央銀行も基準金利を引き上げています。経緯はUAE中央銀行の利上げにまとめました。
読者にとっての意味は2つあります。ひとつは、現地で住宅ローンを使う場合、その金利を動かす材料が米国側にあるということです。もうひとつは、円で見た価値を動かすドル円も、同じ米国の決定の影響を受けるということです。為替と金利が、同じ1つの材料で同時に動く場面があります。まったく別のリスクとして足し合わせると、二重に数えることになります。
当社は今後の金利も為替も予測しません。ここで言えるのは、固定しているのはAEDと米ドルの関係だけで、その固定を保つために金利の側が動く、という構造があることです。
この記事に円の金額を1つも書いていない理由
当サイトは、見出しのカードやエリアの個別ページなど主要な金額にだけ円の目安を併記し、表の各行には付けません。併記するときは必ず「約」を付け、有効数字3桁に丸め、使ったレートと基準日と計算の内訳を同じページに出します。
この記事には、円の金額が1つも出てきません。理由は単純で、本文に書いた円の金額は書いた日のレートでしか正しくないからです。為替そのものを主題にしている記事で特定の日の円の金額を置くと、読んだ日には必ずずれます。ずれた数字が「確認済みの金額」として本文に残るほうが、金額が書かれていないことより読者に不利だと考えています。
代わりに置いたのは、AEDの数字、換算の手順、そして使った値の出どころです。この3つがあれば、読者は読んだ当日のレートで自分で換算できます。なお、日本側の税金の計算は為替の換算とは別の規律で動きます。ドバイ不動産と日本の税金と税務の専門家で確かめてください。当サイトは税務の判断を代行しません。
自分で確かめる手順
最後に、ここまでの内容を読者が自分で再現できる順番にまとめます。
- UAE政府ポータルのFact sheetで、AEDの固定レートと固定が始まった時期を確認する
- ECBの参照レートで、その日のEUR/USDとEUR/JPYを見る
- EUR/JPYをEUR/USDで割ってUSD/JPYを出し、それを固定レートで割ってAED/JPYを出す
- 物件のAEDの数字は、DLDに登記された記録で確かめる
- 円で見た数字を2つ以上並べるときは、換算の基準日をそろえる
為替は、現地側のリスクと置き換えられるものではありません。価格が下がったときに自分の資金がどう変わるかはドバイ不動産の価格下落リスクで別に扱っています。為替の分と現地の分を同じ欄に混ぜず、2つを並べて持っておいてください。
あわせて読みたい
 ドバイの利回りデータ|1つの平均では代表できません
DLDの公開記録から当サイトが計算できた表面利回りは50組で、中央値4.74%、最小1.36%、最大8.99%です。31組が4%台と5%台に入ります。分子は完成した住戸の賃料、分母の売買登記は68.6%がオフプランで、段階がそろっていません。
 ドバイ不動産の価格中央値|平均との開きを区分別に見る
DLDの売買登記110,525件の中央値は1,424,503 AED、平均は3,118,323 AEDで2倍以上離れます。アパートメント・ヴィラ、オフプラン・完成物件、物件種別の区分ごとに中央値と平均を並べ、開きの大小から読み方を決めます。
 ドバイ不動産の価格下落リスク|借入残高と売却手残りを試算する
ドバイ不動産の価格下落を、物件価格・借入残高・売却費用・保有資金から確認。仮想例で自己資金への影響を計算し、地域の価格推移と自分の住戸を混同せず、保有継続と売却を比較する手順を示します。