キャピタルゲインは、買ったときより高く売れた差額を指す言葉です。ところが投資の検討にこの言葉が出てくるとき、ほとんどの場合それはまだ存在していない金額を指しています。家賃収入なら、賃貸契約で金額と期間が決まるので、受け取る前から見込みを書き出せます。売却益は、買い手が現れて価格で合意し、登記が終わるまで金額が決まりません。
この違いは、計算が難しいという話ではありません。確かめる手段の問題です。家賃は契約書を見れば確かめられますが、「いま値上がりしているか」を自分の住戸について確かめる手段は、実は用意されていません。公表されている指数も、取引価格の集計も、公的な評価の記録も、答えている問いがそれぞれ違います。どれも市場の話をしていて、特定の1戸の話はしていないのです。
この記事では、その食い違いを3つに分けて確認します。1つめは値上がりを確かめる物差しが3種類あり、どれも自分の住戸について断定できないこと、2つめはドバイの公式価格指数には投資判断に使うべきでないという注記が置かれていること、3つめは日本側の税の区分を決める基準日が売った日ではなく「譲渡した年の1月1日」であることです。扱う一次情報はDubai Land Department(DLD、ドバイ土地局)の公表ページと国税庁の案内で、確認日は2026年11月13日です。当社は値上がり、賃料収入、利回りのいずれも保証しません。
| 比べる点 | 家賃収入(インカム) | 売却益(キャピタル) |
|---|---|---|
| 金額が決まる時点 | 賃貸契約を結んだ時点 | 売買が成立し登記が終わった時点 |
| 検討中に確かめられるもの | 同種の住戸の契約賃料 | 市場全体の指数・集計値だけ |
| 相手 | 入居者(入れ替わりがある) | 買い手(1回で足りる) |
| 待っている間の扱い | 受け取るか空室かが毎月決まる | 評価が動いても金額は発生しない |
キャピタルゲインは、売買が成立するまで金額が存在しません
まずここを言葉の上で区別しておきます。「含み益」と「キャピタルゲイン」は同じものではありません。含み益は、いま売れたらこれくらいという見立てで、見立てが変われば増減します。キャピタルゲインは、売買が成立したあとに確定する金額です。前者は自分の判断の産物で、後者は相手との合意の産物です。資料を人に見せるときは、この2つを同じ欄に並べないでください。
成立が必要だという点は、手続きの側からも確かめられます。DLDの売買登記(Property Sale Registration)の案内には、このサービスが売主と買主という契約当事者の間の売買取引の登記を申請するためのものであると書かれています。つまり登記という出来事は、片方の意思だけでは起こりません。値上がりしていると自分が考えていることと、その価格で登記が起きることの間には、相手の合意という段が挟まっています。
同じ案内には、登記手数料として買主の2%とならんで売主の2%が並んでいます。売る側にも公表された負担があるということです。証書の発行や地図に関する定額の項目も同じ欄に並んでいるので、内訳はDLDのProperty Sale Registrationの案内で確かめてください。差額がそのまま手元に来ない構造であることは、この時点で押さえておきます。
「上がった」を確かめる物差しは3つあり、答えている問いが違います
ここが本題です。値上がりを確かめようとすると、手に入る材料は大きく3種類に分かれます。公式の価格指数、取引価格の中央値や平均値、そして公的な評価の記録です。3つは似た顔をしていますが、測っている対象が違います。取り違えると、市場の話を自分の住戸の話として読んでしまいます。
公式の価格指数は、基準年からの位置を示します
ドバイには公式の住宅売買価格指数があります。DLDがMo’asherとして公表しているもので、オープンデータの案内ページには参照期間の表記として「Reference Period: Q3 2022 Index 2012= 1」と置かれています。指数の値は金額ではなく、2012年の水準を1としたときの位置です。作り方についても、DLDがヘドニック価格の方法論を採用していると書かれています。住宅市場が性質の異なる財の集まりであることを前提に、住戸の属性から価格を説明する考え方です。
指数の読み方そのものはドバイ不動産の価格指数で詳しく扱っています。ここで確認したいのは、この指数が答えている問いの範囲です。指数は、ある区分の価格水準が基準の年からどこへ動いたかを示します。自分が持っている1戸が上がったかどうかは、その区分の中の個別の事情なので、指数の値からは出てきません。区分が上がっていて自分の住戸が下がっていることも、その逆も、指数とは矛盾しません。
中央値と平均値は、構成が変わるだけでも動きます
2つめの材料は、実際に成立した取引価格の集計です。当サイトはDLDのオープンデータの原記録を取り込んでいて、2026年1月1日から8月25日までの売買の登記は110,525件でした。抵当権の登録と贈与は含めていません。この期間の価格の中央値はAED 1,424,503、平均値はAED 3,118,323です。記録のあったエリアは240、売買のうちオフプランの割合は68.6%でした。
中央値と平均値がこれだけ離れているのは、計算を間違えているからではありません。高額側の取引が平均を引き上げる一方、中央値は件数の真ん中の値なので影響を受けにくい、という性質の差です。したがって「平均が上がった」という言い方は、高額な取引が増えただけでも成り立ちます。どの住戸も値上がりしたという意味にはなりません。どちらの指標を見ているかは必ず明記してください。集計値の性質はドバイ不動産の価格中央値で分けて扱っています。
オフプランの割合も、出口を考えるときに効いてきます。この期間の売買の多くは建設前・建設中の住戸で起きていました。完成した住戸の売り手として市場に出ていく場合、買い手の前には新規供給の選択肢も並んでいる、という状況がここから読み取れます。件数と金額でどちらが多いかが入れ替わる点はドバイのオフプラン取引の割合にまとめています。
評価の記録は、売買が成立したことを示しません
3つめの材料は、公的な評価の記録です。当サイトが取り込んだ同じ期間のDLDの評価(Valuations)の記録は3,299件で、内訳は土地が2,469件、住戸が730件、建物が100件でした。売買の110,525件とは量がまったく違います。この差は、評価が売買とは別のデータセットだからです。
ここで覚えておきたいのは、評価の記録が「その価格で売れた」ことを示すものではないという点です。評価は評価として登録された値で、取引の成立を意味しません。見積りや評価の書面を根拠に含み益を数えることはできますが、それは前の節で区別した含み益の側の話です。キャピタルゲインの側へ持ち込むには、やはり売買の成立が必要になります。
公式の指数には、投資判断に使うべきでないと書かれています
ここは見落とされやすいところです。DLDの価格指数のページには、利用についての注記が置かれています。「The DRHPI should not be used for any commercial purposes, including pricing and investment decision making or performance measurement.」という文です。価格設定、投資判断、そして運用成績の測定を含む商業目的に使うべきでない、と指数の公表者自身が書いています。
同じページには、この指数から金融上の指針を得ようとする利用者は自己の責任で行うことになり、外部のマクロ経済的な要素の一部はモデルに取り込まれないという注意も書かれています。さらにDLDは、現時点で精度の指標を提供していないとし、方法論を事前の告知なく調整する権利を留保しています。公式の指数が存在することと、その指数を出口の判断材料にしてよいことは、別の話です。
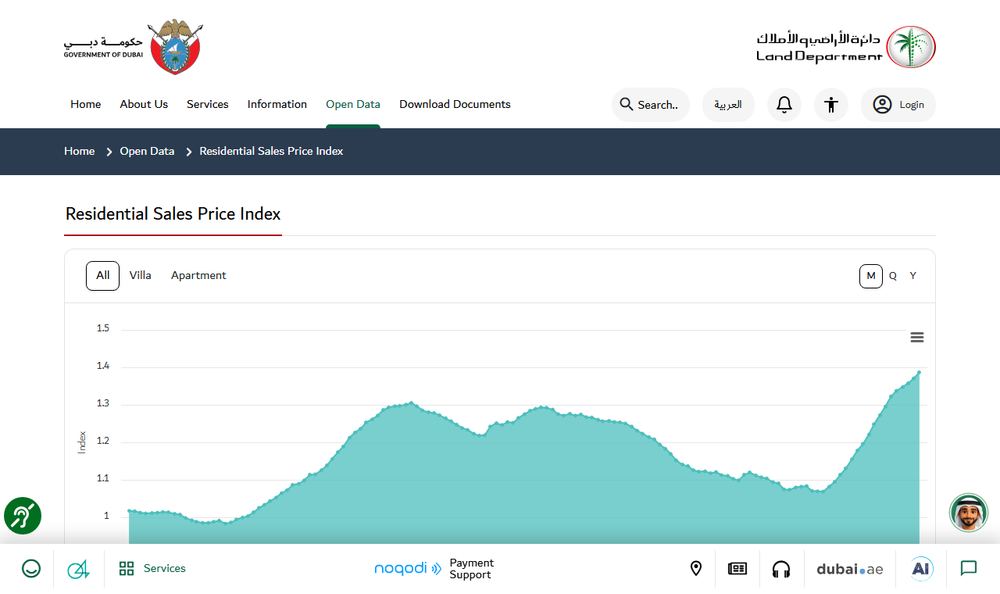
この注記を、指数が信頼できないという意味に読む必要はありません。指数は市場の水準を追うために作られた統計で、個別の価格付けや投資の判断のために作られていない、という作り手の宣言です。読者としてできるのは、指数を市場の背景として使い、自分の住戸の価格は成立した取引で確かめる、という使い分けです。
出口の時期を決めるのは、制度の側の基準日です
値上がりを確かめる手段に限界があることを踏まえても、売る時期は決めなければなりません。そしてこの時期には、市場とは関係のないところから線が1本引かれています。日本側の税の区分です。
国税庁の案内では、譲渡所得の金額は土地や建物を売った金額(収入金額)から取得費と譲渡費用を差し引いて計算するとされています。取得費には、買い入れたときの購入代金や購入手数料などの資産の取得に要した金額に、その後支出した改良費・設備費などを加えた合計額が入ります。譲渡費用は、売るために直接かかった費用で、仲介手数料、測量費、売買契約書の印紙代などが挙げられています。差額そのものではなく、ここまで差し引いたものが所得として扱われるという構造です。
区分の線はこう引かれています。長期譲渡所得は、譲渡した年の1月1日において所有期間が5年を超えるもの、短期譲渡所得は同じ基準日で5年以下のものです。税額の計算は、長期が課税長期譲渡所得金額×15%(住民税5%)、短期が課税短期譲渡所得金額×30%(住民税9%)と示されています。あわせて、平成25年から令和29年までの各年分については基準所得税額に2.1%の税率を掛けた復興特別所得税を所得税と併せて申告・納付する旨も書かれています。
規定の文面どおりに数えると、基準日が1月1日に固定されているため、所有期間は実際に持っていた年数より短く数えられることになります。年末に取得して年末に売れば、暦の上では5年を超えていても、基準日の時点ではまだ超えていない、という並びが起こります。制度は決まった期日で区切るのに、売買が成立する時期は相手の都合で動きます。キャピタルゲインを狙う投資で、この2つのずれが固有の不確実性になります。どの規定が自分の物件に当たるかは個別の判断になるため、取得の時期と所有期間の数え方は早い段階で税務の専門家に確認してください。
差額ではなく、残額で考えます
もうひとつ、時間の経過が効いてくる論点があります。取得費です。国税庁の案内には、取得費が分からないときは売った金額の5パーセント相当額を取得費とすることができるという扱いが示されています。救済の仕組みですが、裏を返せば、購入時の資料が残っていなければ差し引ける金額がその水準まで下がりうるということです。所得は収入金額から取得費と譲渡費用を引いたものなので、取得費が小さくなれば所得は大きくなります。
キャピタルゲインを狙う保有は、長くなりがちです。長くなるほど、購入時の請求書、仲介手数料の明細、登記に関する書類の保管が効いてきます。買った日に揃っている資料が、売る日の所得の計算に直接入ります。値上がりの見立てを磨くより、この保管のほうが確実に効く作業です。日本側で確認する範囲そのものはドバイ不動産と日本の税金で扱っています。
確認の順番
最後に、この記事で確かめられた範囲を順番として置いておきます。値上がりの見込みを立てる作業より前に来るものです。
- 含み益とキャピタルゲインを別の欄に分け、成立前の金額を実現した金額として扱わない
- 市場の水準は指数で見て、自分の住戸の価格は成立した取引で確かめる
- 集計値を使うときは、中央値と平均値のどちらを見ているかを明記する
- 指数を引用するときは、公表者が置いた利用上の注記も一緒に読む
- 出口の時期を、譲渡した年の1月1日という基準日から逆算して考える
- 購入時の資料を、売却時の取得費の根拠として保管する
| 使った一次情報 | そこから確かめられたこと |
|---|---|
| DLD|Residential Sales Price Index | 参照期間の表記、ヘドニック価格の方法論、商業目的への利用に関する注記 |
| DLD|Real Estate Data(Reheat集計) | 同じ期間の売買の件数、中央値、平均値、オフプランの割合、評価の記録の件数 |
| DLD|Property Sale Registration | 売買登記が契約当事者間の申請であること、公表されている売主・買主の手数料 |
| 国税庁|No.3202 | 譲渡所得の計算式と、取得費・譲渡費用に含まれるもの |
| 国税庁|No.3208/No.3211 | 長期・短期の区分の基準日と所有期間、税額の計算、復興特別所得税 |
| 国税庁|No.3258 | 取得費が分からないときの扱い |
海外不動産の全体像から確かめたい場合は海外不動産投資は国内と何が違うのかを、価格が下がる側の不確実性はドバイ不動産の価格下落リスクをあわせて読んでください。当社は値上がり、賃料収入、利回りのいずれも保証しません。
あわせて読みたい
 ドバイ不動産の価格指数|公式Mo'asherの基準年と読み方
ドバイには公式の住宅価格指数があります。DLDがMo'asherとして公表する売買価格指数で、基準はIndex 2012=1。年次・四半期・月次に並ぶ値、ヘドニック回帰という作り方、そしてDLD自身が置いた利用上の注意書きまで確認します。
 ドバイ不動産の価格中央値|平均との開きを区分別に見る
DLDの売買登記110,525件の中央値は1,424,503 AED、平均は3,118,323 AEDで2倍以上離れます。アパートメント・ヴィラ、オフプラン・完成物件、物件種別の区分ごとに中央値と平均を並べ、開きの大小から読み方を決めます。
 ドバイのオフプラン取引データ|件数と金額で多い側が変わる
ドバイのオフプランは売買登記110,525件のうち68.6%を占めますが、取引額の合計では完成物件のほうが多く5割を下回ります。件数・金額・月別の比率・物件種別・間取りの5つの切り口で、ドバイ土地局の公開データの集計から確かめます。