海外の物件を買う話で、送金はいちばん最後に出てくる割に、いちばん日付の融通がきかない工程です。契約の支払期日は動かせず、銀行の確認は当日には終わりません。それなら先に調べておくべきなのは「いくらまで送れるか」ではなく、いくら送ると何が動くのかです。日本から外国へ向けた支払については、金額の境目ごとに別の法令が別の書類を要求しており、その内容は交渉や商品選びで変わりません。
結論を先に書きます。境目は3つです。十万円、百万円、三千万円相当額。ただし、このうち送金する本人が書く書類は多くの場合1種類だけで、しかもそれは「自分の口座から振り替えるかどうか」で要否が変わります。残りは金融機関が作って役所へ出すもの、あるいは本人が書いて銀行経由で財務大臣へ届くものです。誰が出すのかを取り違えると、要らない書類を探して時間を使うことになります。
誤解を避けるために1つ補っておきます。ここで扱う仕組みは、送金の許可制ではありません。確認と報告のための手続きで、金額が大きいから送れなくなる、という性質のものではありません。税額を決める手続きでもありません。この記事では、根拠となる条文を1つずつ示しながら、送金の予定表に作るべき欄を組み立てます。一次情報はe-Gov法令検索に掲載された法令本文と日本銀行の案内、そして受取側についてはドバイ政府の法令ポータルとADRECの手続き案内で、確認日は2026年11月19日です。個別の申告の要否や税額の判断は行いません。当社は値上がり・賃料収入・利回りのいずれも保証しません。
金額の境目は3つで、上の段が下の段を打ち消しません
最初に全体を置きます。下の図は、1回の送金額が大きくなるにつれて何が増えるのかを段で示したものです。読むときに気をつけたいのは、段が入れ替わるのではなく積み上がることです。三千万円相当額を超える送金をするとき、百万円の段の手続きが消えるわけではありません。
3つの段は、目的が別々です。いちばん下は犯罪による収益の移転の防止のための確認、真ん中は課税の適正を確保するための記録、いちばん上は対外取引の把握のための報告です。目的が違うので、担当する役所も、期限の数え方も揃っていません。1つの窓口で全部が済むはずだという前提を持たないでください。
自分が書く紙は、口座を通すかどうかで決まります
送金する本人が書く書類として最初に出てくるのが告知書です。国外送金等調書法の第三条は、国外送金をする者は、その国外送金が特定送金に該当する場合を除き、告知書を金融機関の営業所等の長に提出しなければならないと定めています。書く内容は、氏名または名称、住所、個人番号または法人番号、そして送金原因その他の財務省令で定める事項です。あわせて、住民票の写しや法人の登記事項証明書など政令で定める書類を提示するか、電子証明書を送信する方法で確認を受けます。
ここで効いてくるのが「特定送金」の定義です。同条は特定送金を本人口座からの振替によりされる国外送金、およびこれに準ずるものとして政令で定めるものとしています。本人口座は第二条で、国内にある金融機関の営業所等に本人の名義で開設され、その営業所等の長が氏名または名称・住所・個人番号または法人番号を確認している預金または貯金の口座と定義されています。
したがって、実務上の答えはこうなります。自分の名義の口座から振り替えて送る限り、告知書を別に書く場面は出てきません。告知書が要るのは、口座を通さない送金のときです。「海外送金には告知書が必要」と一般化して覚えると、要らない書類を探すことになり、逆に「口座があるから何も要らない」と覚えると、次の節の調書と報告書を見落とします。要否を分けているのは金額ではなく経路です。
もう1つ、送金原因の欄に注目してください。これは告知書だけの話ではなく、次に見る調書にも記載される項目です。物件代金として送るなら、売買契約書や請求書のどの支払いに当たるのかを、送金の前に自分の言葉で説明できる状態にしておく必要があります。
百万円を超えると、金融機関が税務署へ調書を出します
次の段は、本人ではなく金融機関が動きます。同法の第四条は、金融機関が顧客の国外送金等について国外送金等調書を作り、その為替取引を行った日として財務省令で定める日の属する月の翌月末日までに提出しなければならないと定めています。金額の下限は条文本体ではなく政令に置かれ、施行令の第八条が「法第四条第一項に規定する政令で定める金額は、百万円とする」としています。つまり百万円を超える国外送金が調書の対象です。
国外送金の意味も条文で決まっています。第二条は国外送金を、金融機関が行う為替取引によってされる国内から国外へ向けた支払(輸入貨物に係る荷為替手形その他の財務省令で定める書類に基づく取立てによるものを除く)と定義しています。物件代金の送金は、この定義にそのまま当てはまります。
この段で大事なのは、送る人が出す書類ではないということです。調書を作るのは金融機関で、提出先は税務署です。送金した人の手元には、調書そのものの控えは残りません。残るのは送金依頼の控えと、銀行が受け付けた際に確認した書類です。だからこそ、後から送金の目的を説明できる資料を自分の側でそろえておく価値があります。
分割して送れば調書が出ないのではないか、という疑問が浮かぶかもしれません。当サイトはその方法を勧めません。法的な評価は個別の事情によりますが、それ以前に実務上の不利が先に立ちます。送金1回ごとに手数料がかかり、着金の確認も回数ぶん増え、契約の支払期日に間に合わない危険が上がります。調書は、正しい送金を妨げる仕組みではありません。
| 書類 | 誰が出すか | 出す先 | 期限 | 根拠 |
|---|---|---|---|---|
| 告知書 | 送金する人(本人口座からの振替なら不要) | 金融機関の営業所等の長 | 送金のとき | 国外送金等調書法 第三条 |
| 国外送金等調書 | 金融機関(百万円を超える国外送金) | 税務署 | 為替取引を行った日の属する月の翌月末日 | 同法 第四条/同施行令 第八条 |
| 支払又は支払の受領に関する報告書 | 支払等をした居住者・非居住者(三千万円相当額を超える支払等) | 銀行等を経由して財務大臣 | 銀行等を経由する場合は支払等をした日から10日以内 | 外国為替及び外国貿易法 第五十五条/報告省令 第一条・第三条 |
表の3行は、提出する人も、相手も、期限の数え方も違います。同じ1回の送金について2つ以上が同時に動くことがあるので、どれか1つを済ませれば他が免除されるという関係ではありません。
三千万円相当額を超えると、報告の相手が財務大臣になります
いちばん上の段は、税務ではなく外国為替の制度です。外国為替及び外国貿易法の第五十五条第一項は、居住者もしくは非居住者が本邦から外国へ向けた支払もしくは外国から本邦へ向けた支払の受領をしたとき、または本邦もしくは外国において居住者が非居住者との間で支払等をしたときは、政令で定める場合を除き、その支払等の内容、実行の時期その他の政令で定める事項を主務大臣に報告しなければならないと定めています。
「政令で定める場合を除き」の中身が、金額の境目です。外国為替の取引等の報告に関する省令は、第一条で報告を要しない支払等の範囲を定め、三千万円に相当する額以下の支払等としています。裏返すと、三千万円相当額を超える支払等が報告の対象になります。外貨で送る場合は、相当額で見ます。
経路と期限は、銀行を通すかどうかで分かれます。第五十五条第二項は、報告に係る支払等が銀行等または資金移動業者が行う為替取引によってされるものである場合には、その銀行等または資金移動業者を経由して報告すると定め、ただし電子情報処理組織を使用して報告する場合は経由しないで報告できるとしています。省令はこれを受けて、銀行等を経由する場合は支払等をした日から10日以内にその銀行等へ提出し、受け取った銀行等が日本銀行を経由して財務大臣へ提出するとしています。銀行等を経由しない支払等については、支払等をした日の属する月の翌月20日までに、日本銀行を経由して財務大臣へ提出します。
様式と記入の手引は日本銀行のページに置かれています。そこには、銀行等を経由する取引と経由しない取引で使う様式が分かれていること、1か月分をまとめて報告する様式があること、そしてオンラインで報告する場合と書面で報告する場合で期限が違うことが示されています。報告の実務に入る段では、省令の条文だけでなく、自分が使う様式の欄をこのページで確かめてください。
書類がどこへ動くのかを、1枚で見ます
3つの書類は、出す人と届く先が違います。言葉で並べると混ざりやすいので、経路の形で置き直します。
図で確かめたいのは、真ん中の段に本人からの矢印がないことです。国外送金等調書について個人が用紙を書くことはなく、金融機関が作ります。いっぽう下の段は、本人が書いた紙が銀行等を通り、日本銀行を経由して財務大臣まで届きます。同じ「報告」という言葉でも、手を動かす人が違います。
「不動産を買ったこと」自体は、外為法の報告の対象になっていません
ここで、確認した結果として見つからなかったものを1つ書いておきます。外国為替の取引等の報告に関する省令には、支払等の報告とは別に資本取引の報告の章があります。その章で不動産について置かれているのは第十二条の本邦にある不動産の取得等に関する報告で、これは非居住者が日本国内の不動産を取得した場合の報告です。居住者が外国にある不動産を取得したこと自体を報告させる条文は、2026年11月19日に確認した時点で、この省令の条文の見出しの中に見当たりませんでした。
この確認には実務上の意味があります。外為法の側で報告の要否を決めているのは、何を買ったかではなく、いくら支払ったかだということです。物件の種類、エリア、オフプランか完成物件かは、報告の要否を変えません。変えるのは1回の支払等の額と、銀行等を経由するかどうかです。法令は改正されるので、この節は半年ごとに読み直す対象にしています。
銀行が送金の目的を聞くのは、法令に根拠があります
窓口やオンラインの申込みで、送金の目的や資金の出どころを尋ねられることがあります。これは銀行の社内都合ではありません。外国為替及び外国貿易法の第十七条は、銀行等は、その顧客の支払等が同条各号に掲げる支払等のいずれにも該当しないこと、または該当すると認められる場合には当該各号に定める要件を備えていることを確認した後でなければ、その顧客と当該支払等に係る為替取引を行ってはならないと定めています。各号の第一号は、同法第十六条第一項から第三項までの規定により許可を受ける義務が課された支払等です。
もう1つの根拠が犯罪による収益の移転防止に関する法律です。同法の第四条第一項は、特定事業者が特定取引を行うに際して、顧客等について本人特定事項、取引を行う目的、職業または事業の内容などを主務省令で定める方法により確認しなければならないと定めています。どの取引が特定取引に当たるかは施行令に置かれ、第七条第一項が、現金の受払いをする取引で為替取引を伴うものは十万円を超えるもの、本邦通貨と外国通貨の両替は二百万円を超えるものを挙げています。窓口で現金を持ち込んで送る形が最初の段に入るのは、この条文の書き方によります。
準備の方向は、ここから決まります。確認されるのは身元と目的と原資なので、売買契約書、請求書、資金の出どころを示す記録を、送金の前にひとまとめにしておくのが早道です。なお、求められる書類の様式や受付の条件は金融機関ごとに違います。当サイトは特定の銀行の取扱いを一次情報として確認していないため、必要書類の一覧を銀行名入りで書くことはしません。利用する金融機関の案内で確かめてください。
送金先が誰の口座かは、金額の話と別に確かめます
日本側の手続きが整っていても、送った先が違えば取り返しがつきません。ドバイの完成前の住戸を買う場合、代金はプロジェクトごとに管理されるエスクロー口座へ入ります。ドバイのLaw No. (8) of 2007は、開発業者が購入者や資金提供者から受け取る支払いを預ける口座としてこの仕組みを定め、口座を管理するのはドバイ土地局が認める金融機関としています。仲介担当者の個人口座や、プロジェクトと無関係な会社名義の口座へ代金を送る形は、この仕組みの外です。
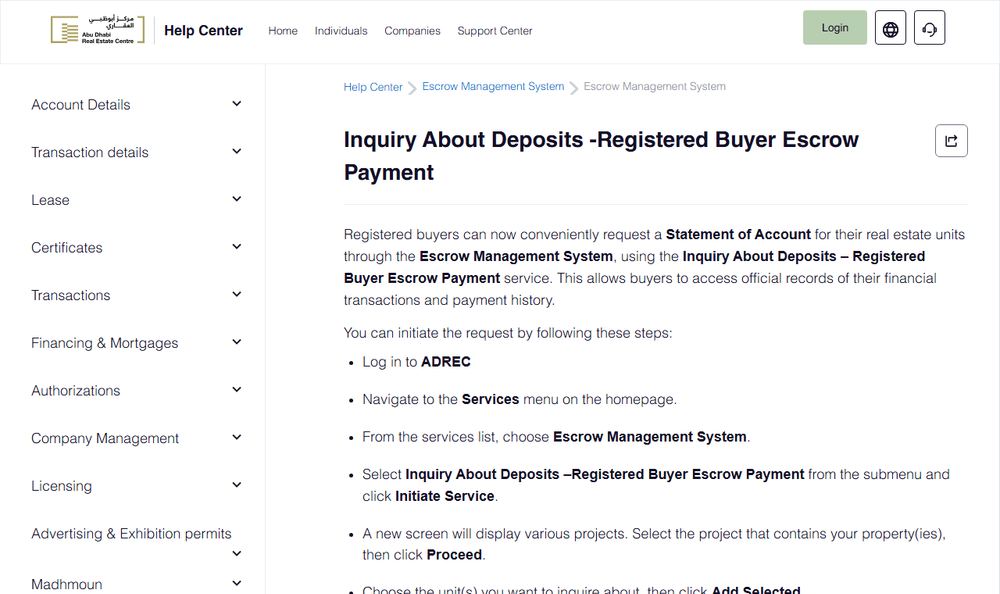
送った後の確認手段も、受取側の制度として用意されています。アブダビでは、ADRECのDARIに「Inquiry About Deposits」という照会が置かれ、登録された買主が自分の住戸について取引明細を請求できると案内されています。申請すると物件・プロジェクト・ディベロッパー・所有者・エスクロー口座の5つの区分の情報が示され、個人の申請は銀行へ回り、法人の場合は会社の署名権者を経由して、ディベロッパーと銀行の確認を経て処理されます。自分が払った金額がプロジェクト専用の口座にどう記録されているかを、会社の説明ではなく銀行の記録から確かめられるという点が、送金する側にとっての意味です。手数料の額と処理にかかる日数は、この案内には書かれていません。
ドバイ側の口座の役割と限界はドバイのオフプランのエスクロー口座で詳しく扱っています。本人確認や資金源の資料を求められる理由とその範囲はUAE不動産取引のAML確認にまとめました。口座情報が途中で変わったと連絡が来た場合は、その連絡に書かれた電話番号ではなく、以前から使っている連絡先で確かめてください。送金は、着金してから取り消す前提で設計されていません。
送金の予定表に作る4つの欄
最後に、ここまでの確認を予定表の形にしておきます。日付と金額だけの表では、確認の工程が抜け落ちます。
| 欄 | 何を書くか | なぜ必要か |
|---|---|---|
| 経路 | 自分の名義の口座から振り替えるのか、口座を通さないのか | 告知書の要否と、取引時確認の対象かどうかがここで決まります |
| 1回の支払額 | 契約上の支払いごとの額。外貨建てなら相当額も | 百万円と三千万円相当額の境目を、回ごとに判定するためです |
| 説明できる原因 | どの契約のどの支払いに当たるのか、原資は何か | 送金原因は告知書と調書の記載事項で、銀行の確認の対象でもあります |
| 受取先 | 口座の名義が契約の相手またはプロジェクトの口座であること | 日本側の手続きが正しくても、宛先が違えば回収できません |
円で資金を用意する人は、もう1つ注意する点があります。契約で必要なのはAED建ての受取額で、円で見た必要額は為替で動きます。どこが固定されていてどこが動くのかはドバイ不動産の為替リスクで分けて扱っています。借入を混ぜる場合は、送金の予定と登記の日に必要な現金がずれるため、ドバイで借りて買うときの資金計画もあわせて読んでください。
この記事で扱っていないこと
扱ったのは、送金するときに動く書類と確認の根拠です。税額の計算、贈与や相続の判定、個別の申告の要否は扱っていません。物件を持ったあとに日本側で必要になる報告は別の話になるため、ドバイ不動産と日本の税金で整理しています。
条文は改正されます。送金の直前には、出典として挙げた法令のページをもう一度開き、確認日の新しい内容で読み直してください。金額の境目は政令と省令に置かれているので、法律の本文だけを見ていると変更に気づけません。
あわせて読みたい
 ドバイで借りて買うときの資金計画|法令が先に決めている4つのこと
ドバイの住戸をローンで買うと、資金計画の一部は銀行と話す前に法令で決まります。抵当法が定める貸し手の資格、登記して初めて効力を持つこと、売却に承認が必要なことと、土地局の手数料決議の料率を一次情報で確かめます。
 ドバイのオフプランのエスクロー口座とは?送金先と入金記録の確認
ドバイのオフプラン購入代金を管理するエスクロー口座を解説します。プロジェクトごとの管理、登録との違い、送金案内と受領記録の照合を整理し、口座があるだけでは保証されない事項と照会時にそろえる資料を示します。
 UAE不動産取引のAML確認|本人確認・資金源・記録提出を買主側から整理
UAEの不動産取引で行われるAML/CFT確認を、本人・実質的支配者・資金源・支払方法・記録の観点から整理。2025年連邦法と経済省のDNFBP案内を基に、買主が資料を安全に準備する方法を解説します。