ドバイで暮らす準備を進めると、住まいの契約や通信の契約と並んで銀行口座が出てきます。家賃の支払い、給与の受け取り、管理費の引き落とし。どれも口座がある前提で話が進みます。
ところが条件を調べはじめると、すぐに手応えが無くなります。UAE政府の公表資料は、口座を開くための条件を全部書いていません。必要書類は「最もよく求められるもの」として挙げられ、最低残高は「多くの銀行が求める」とだけ書かれています。金額は出てきません。これは資料の不備ではなく、金額と審査の基準が銀行ごとの判断になっているためです。どこまでが国の決めた枠組みで、どこからが取引先の銀行の判断なのか。その境界線が引けていないと、調べても手が止まります。
先に、この記事で確かめられなかったことを書いておきます。日本に住んだままUAEの銀行に個人口座を開けるかどうかは、公表資料では確認できませんでした。UAE政府ポータル(u.ae)の銀行のページは、必要書類に「有効なUAE居住ビザ」を挙げていて、非居住者の扱いについては何も書いていません。だから当サイトは「開ける」とも「開けない」とも書きません。以下では、2026年10月29日にUAE政府ポータルと国税庁の公表ページで確認できた範囲だけを並べ、どこから先が銀行への質問になるのかを示します。移住の各項目の入口はドバイ移住にあります。
公表されているのは枠組みで、金額は公表されていません
u.ae の銀行のページは、口座開設を3つの段に分けて案内しています。銀行を選ぶ、書類をそろえる、申し込む。そのあとに承認、口座の有効化、デビットカードの受け取り、オンラインバンキングとモバイルバンキングの利用が続きます。承認までの時間は「銀行によって数時間から数日」と書かれています。幅のある書き方ですが、これが公表されている唯一の目安です。
最低残高についての記述はこうです。多くの銀行が月ごとの最低残高を求めており、それを下回ると月額の手数料がかかる場合があります。金額は書かれていません。口座の種類は current account、savings account、business account の3つが一般的なものとして挙げられています。申し込みの経路は支店へ行くか、銀行のサイトまたはモバイルアプリからで、アプリの中で本人確認を行う銀行もあると書かれています。
ここで分けておきたいのは、「公表資料に書かれていない」と「制度として存在しない」は別だということです。最低残高の金額が書かれていないのは、国が一律に決めていないからで、銀行が決めていないという意味ではありません。読者が自分で照会できるのは枠組みの側までで、その先は相手に聞く話になります。
公表ページが挙げている書類は5つと、自営業者向けの2つです
必要書類として並んでいるものを、そのまま書き出します。
| 公表されている書類 | 区分 | 書かれている補足 |
|---|---|---|
| Emirates ID | 最もよく求められるもの | 発行はICP。全居住者に義務 |
| 有効なUAE居住ビザ | 最もよく求められるもの | 取得の過程で健康診断とセキュリティチェックを経る |
| パスポートまたは family book | 最もよく求められるもの | family book はUAE国民の家族登録簿 |
| 給与証明または在職証明 | 最もよく求められるもの | 民間部門の賃金はWPSを通じて支払われる |
| 住所の証明 | 場合により | 原文は in some cases |
| trade licence | 自営業者 | 会社の書類とあわせて求められる |
| 会社の書類 | 自営業者 | 書類の種類は列挙されていない |
family book はUAE国民の家族登録簿です。日本から移る読者には該当しないので、実際にはパスポートの側を用意することになります。給与証明または在職証明が並んでいるのは、次の節で見る賃金の支払い方と関係しています。
この一覧の表現には注意してください。原文は「最もよく求められる書類(most commonly required documents)」です。確定した必要書類の一覧ではありません。だから銀行が追加の書類を求めても、この公表ページと矛盾しません。一覧を印刷して持っていけば必ず開く、という読み方はできません。
口座より前に、居住ビザとEmirates IDがあります
書類の先頭2つは、銀行では出せません。別の役所の手続きです。ここを後回しにすると、申し込みの段で止まります。
u.ae の在留ビザの一般規定のページによると、18歳以上の申請者は健康診断を受けて適格であることを示し、セキュリティチェックを通り、そしてEmirates IDを申請します。在留ビザの必要書類そのものにも「Emirates ID Application receipt(申請の受領証)」が入っています。Emirates ID のページは、UAEの国民と居住者の全員に取得が義務づけられ、常時携帯することとしています。発行は Federal Authority for Identity, Citizenship, Customs and Ports Security(ICP)です。
ここで気づいてほしいのは、Emirates ID のページには銀行の記載が一つも無いことです。用途として挙がっているのは政府サービスの利用、連邦国民評議会の選挙、GCC域内の移動(UAE国民の場合)、UAEの空港での入国審査です。銀行の書類としてEmirates IDが登場するのは、あくまで銀行のページの側です。つまり「Emirates IDが銀行口座のためのもの」ではなく、「居住者であることの証明として銀行がそれを使っている」という関係になります。順序を取り違えると、銀行に相談しても話が進みません。
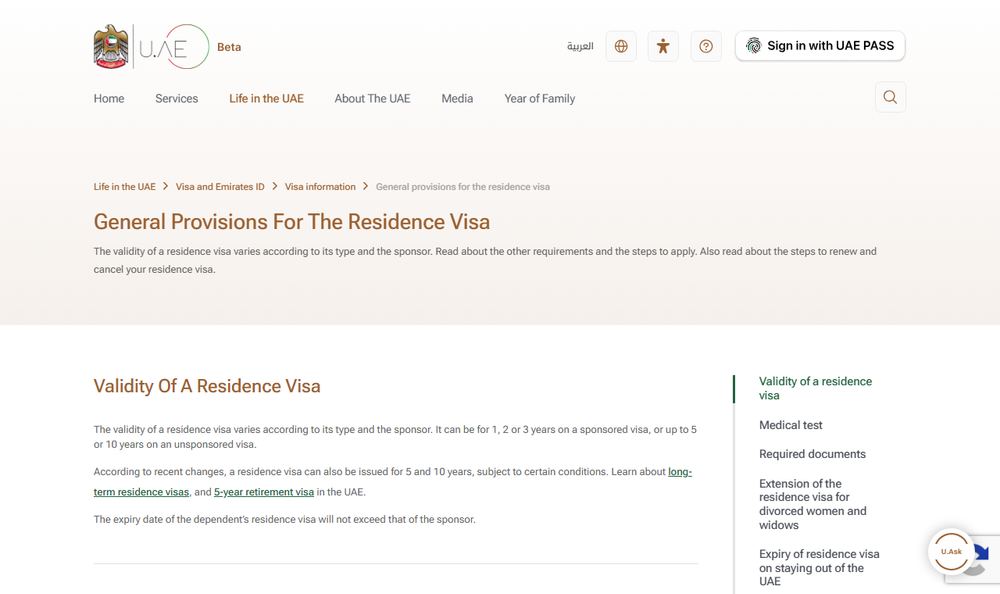
同じページに、口座の話とつながる期限が書かれています。UAE国外に連続して180日を超えて滞在すると、居住ビザは自動的に無効になります。外交官の家族、国外で学ぶ学生、治療を受けている患者、奨学生の家事労働者、有効な在留許可を持つ投資家などは例外として挙げられています。在留許可が取り消されたり満了したあとは、区分に応じて最大6か月の猶予が与えられるとされています。居住ビザが無効になったとき、すでに開いている口座がどう扱われるかは、このページには書かれていません。確かめられていないので、ここでも書きません。日本側の届出からUAE側の手続きまでを時系列で並べたものは、隣の首長国の例としてアブダビ移住の手続きにまとめています。
給与証明が並ぶ理由は、賃金の支払い方が決まっているからです
u.ae の賃金の支払いのページは、民間部門の賃金について Ministerial Resolution No. 340 of 2026 を挙げています。人的資源・エミラティ化省(MoHRE)に登録している事業所は、期日に賃金保護制度(Wages Protection System、WPS)を通じて賃金を支払う必要があります。前月分の賃金は、グレゴリオ暦の各月1日が期日です。
送金の経路は、銀行、両替所、またはUAE中央銀行が認可した金融機関です。通貨はUAEディルハム、または雇用契約で合意した他の通貨でもよいとされています。合法な控除が適用される場合でも、支払うべき賃金総額の85パーセント以上を送金することが求められます。UAEの労働法には最低賃金の定めがありません。賃金は従業員の基本的な必要を十分に満たす額であることが求められる、という書き方になっています。
ただし全員がWPSの対象ではありません。公表ページは、対象から外れる区分を従業員側と事業主側に分けて挙げています。従業員側では、賃金の請求が司法へ送られた人、無断欠勤として届け出られた人、裁判所の命令で自由を制限されている人、書面のある無給休暇中の人、船舶の船員、UAE国外で賃金を受け取る外国人労働者、3か月未満のミッション許可で働く人。事業主側では、UAE国民が所有する漁船と公共タクシー、礼拝所、そして銀行と金融機関です。
最後の区分は読み飛ばしやすいところです。銀行と金融機関そのものはWPSの対象から外れています。つまり「UAEでは給与がすべてWPS経由で口座に入る」と一般化はできません。自分の雇用がどの区分に当たるかは、雇用契約と事業所の登録で決まります。給与証明を求められる理由をたどると、ここに行き着きます。
IBANは、口座を開いたあとの照会の鍵になります
口座が有効になると、デビットカードとオンラインバンキングのほかにIBAN(International Bank Account Number)が付きます。u.ae によると、2012年からUAEの内外の電子的な支払いと受取にIBANの使用が義務づけられています。クレジットカードを通じた支払いは除かれます。IBANは ISO 13616 に準拠し、口座番号ごとに固有です。同じ銀行に複数の口座を持つ場合も、口座ごとに別のIBANになります。銀行は口座保有者へそのIBANを知らせることが求められています。
日本から送金するときに相手口座として指定するのが、この番号です。日本側の手続きはこの記事の範囲ではありませんが、1点だけ触れておきます。国税庁は法定調書の種類として「国外送金等調書」を挙げています。根拠法は「内国税の適正な課税の確保を図るための国外送金等に係る調書の提出等に関する法律」です。金額のしきい値や提出の時期はこのページには書かれていないので、ここでは書きません。日本側の課税の考え方はドバイ不動産と日本の税金に分けて書いています。
口座の名義と番号の管理は、不動産を持ってから効いてきます。管理費の引き落とし、賃料の受け取り、売却代金の受領。どの場面でも、どの口座のIBANを相手に渡したのかを自分で記録しておく必要があります。管理費がどこで承認され、どこから照会できるかはドバイのRERAとはにまとめています。
監督と苦情の経路は、銀行の外にあります
u.ae は、UAE中央銀行(Central Bank of the U.A.E、CBUAE)を「独自の法人格と、財務・行政の独立を持つ連邦の公的機関」であり、「銀行と保険の分野の監督・規制当局」と説明しています。CBUAEは、中央銀行・金融機関・保険業に関する2025年の連邦令法にもとづき、UAE大統領に直接報告するとされています。
規則そのものは CBUAE Rulebook に集められています。u.ae はこれを「UAE中央銀行が発行した規制・基準・ガイドラインの資料」で、コンプライアンス資料に辿りやすくするためのものだと説明しています。確認日の時点で、当サイトはこの Rulebook の条文を自動取得で読めていません。取得が拒否されたため、個別の条文は引いていません。条文を確かめていないので、口座開設に関する規定の中身についてはここでは書きません。
いっぽう免許の側は照会できます。u.ae は、CBUAEが発行する免許の種類として、銀行(従来型とイスラム)、保険会社、ファイナンス会社、駐在員事務所、両替業、ストアドバリュー、リテール決済、カードスキームなどを列挙し、免許を受けた銀行・金融機関・保険会社の一覧へ案内しています。両替業については Exchange Business Regulation No. C 7/2025 を挙げ、外貨と旅行小切手の売買、国内外の送金、WPSに接続した賃金支払いサービスなどを認可された業務として示しています。口座が開くまでの送金を両替所に頼む場合も、相手が免許を持っているかを同じ経路で確かめられます。
苦情の窓口も銀行の外にあります。u.ae の関連eサービスは、銀行に関する苦情の申立先として Sanadak を、CBUAEへの通報の窓口として同行のeサービスを案内しています。誰が何を決めているのかを、もう一度整理します。
| 相手 | 決めていること | 読者が確かめられる経路 |
|---|---|---|
| CBUAE | 銀行と保険の規制・監督、免許の付与 | 免許の種類と、免許を受けた機関の一覧 |
| MoHRE | 民間部門の賃金をWPSで支払うこと | Ministerial Resolution No. 340 of 2026 |
| ICP | Emirates IDの発行 | Emirates ID の案内ページ |
| 取引先の銀行 | 最低残高、手数料、審査 | 公表されていない。銀行へ直接聞く |
| Sanadak | 銀行に関する苦情の受付 | UAE政府ポータルの関連eサービス |
金利の決定がどこで行われ、何を参照しているかはUAE中央銀行の基準金利で扱っています。
不動産を買うことと、口座を開くことは別の手続きです
ここは取り違えが起きやすいところです。u.ae の「外国人のUAEでの不動産取得」のページは、ドバイについてUAEに住んでいない外国人と、居住する外国人が、フリーホールドの区域で制限なく所有権を取得できると書いています。年齢の制限もありません。対象の区域は Regulation No. 3 of 2006 で指定されています。手続きの所管として挙がっているのは、ドバイ土地局(Dubai Land Department)と不動産規制庁(Real Estate Regulatory Agency)です。
このページに、支払いの方法や銀行口座の記載はありません。つまり「ドバイで物件を買うにはUAEの銀行口座が必要」とは、公表資料からは言えません。外国人が取得できる権利の区分はドバイ不動産と外国人の所有に、UAEの居住者であることが参加の条件になっている購入の制度はドバイの初回購入者向け制度に分けています。賃貸で住む場合の契約の登録はEjariの登録で扱っています。取引の相手から本人確認や資金源の資料を求められる理由はUAE不動産取引のAML確認にまとめています。
逆の順序も成り立ちます。不動産を持つことが居住資格につながり、その居住資格が口座の前提になるという道です。u.ae のゴールデンビザのページは、投資家(公共投資と不動産)の区分について在留期間を5年とし、資本の最低額を AED 2 million、要件として不動産の所有、または年間 AED 250,000 以上の税を納める事業体への出資を挙げています。ゴールデンビザの保有者は、スポンサーを必要とせず、居住ビザを維持するために通常必要とされる6か月より長くUAE外に滞在でき、配偶者と子を含む家族を呼び寄せられるとされています。
当社は、物件の値上がり、賃料収入、利回りのいずれも保証しません。ゴールデンビザの要件は改定されるため、申請の直前に公表ページで条件を確認してください。この記事が確認したのは2026年10月29日の表示です。
銀行へ聞く項目を、先に切り分けておきます
公表資料で埋まらなかったところは、推測で埋めずに質問にします。当サイトが確かめられなかったのは、次の4点です。
- 日本に住んだまま個人口座を開けるか。銀行のページは「有効なUAE居住ビザ」を挙げるだけで、非居住者の扱いを書いていません
- 月ごとの最低残高の金額と、下回ったときの手数料の額
- 審査で何を見るか。落ちる条件は公表されていません
- 居住ビザが180日の規定で無効になったとき、すでに開いている口座がどうなるか
この4点は、相手が銀行であって政府ではありません。だから複数の銀行で答えが違っても矛盾ではなく、1行で済む答えが返ってこないのも普通です。聞くときは、公表資料で決まっている側、つまり書類の一般的な一覧、口座の種類、IBANの扱い、賃金の送金経路を前提として先に共有してから、金額と可否だけを尋ねると話が早くなります。
公表された枠組みと、相手が決める条件。この2つを分けて持っておくと、答えが得られなかったときに「調べ足りない」のか「そもそも公表されていない」のかを自分で区別できます。当サイトが数値に出典と確認日を併記している理由は出典と数え方に書いています。制度のページは改定されます。ここに書いた内容も、確認日の時点のものとして読んでください。
あわせて読みたい
 外国人でもドバイ不動産を所有できる?対象区域と権利
外国人によるドバイ不動産の取得範囲を、指定区域、権利の種類、個人・法人名義、登記から解説。所有資格と融資・滞在資格を分け、2019年の登録条文改正も踏まえて購入前の確認事項を整理します。
 UAE不動産取引のAML確認|本人確認・資金源・記録提出を買主側から整理
UAEの不動産取引で行われるAML/CFT確認を、本人・実質的支配者・資金源・支払方法・記録の観点から整理。2025年連邦法と経済省のDNFBP案内を基に、買主が資料を安全に準備する方法を解説します。
 アブダビ移住の手続き|日本の転出からUAEの在留・在留届までの順番
アブダビへ移るときの手続きを時系列で並べます。日本では転出届、マイナンバーカードの継続利用、国保・年金、住民税と納税管理人。UAEでは入国から60日以内の在留手続き、住まいの契約、在留届。各段の窓口と根拠を公的機関の案内で確認します。